Минулого тижня ціни на дизпальне продовжили знижуватися під тиском слабшого зовнішнього ринку й приросту пропозицій. Відновлення судноплавства Дунаєм прискорює надходження ресурсу й посилює ризик листопадового профіциту, якого побоювалися трейдери. На тлі насичення ринку пальне втрачає ажіотажну націнку, а гуртові ціни наближаються до рівнів, за яких маржа продавців стає дедалі тоншою.
Південь посилює конкуренцію
Імпортери з Греції намагаються виторгувати нижчі ставки фрахту, щоб наблизити кінцеву вартість ресурсу до румунських пропозицій. Наразі їм вдається домовлятися на рівні $130-135/т.
«Фрахтувати дорожче, ніж за $135/т, уже немає сенсу — економіка не б’ється», — зазначив один із трейдерів.
Певної миті позиції грецького дизпального зміцнило повернення румунів до п’ятиденного періоду котирувань. Раніше триденна формула в умовах падіння зовнішнього ринку давала ресурсу з Констанци цінову перевагу над грецьким пальним, ціна якого визначалася за п’ятьма днями. Наразі з урахуванням премій на початку листопада і рівнів фрахту €60-65/т, або $66-72/т по Румунії й $130-135/т по Греції, собівартість пального з обох напрямків майже зрівнялася. За нинішніми котируваннями це трохи вище від 84 грн/л.
Однак на ринок іще надходять партії, котирувальний період яких стартував наприкінці жовтня. Через це їхня розрахункова собівартість вища й залежно від напрямку становить 87,85-90 грн/л.
При цьому 13 листопада ресурс на півдні продавався за 87-87,50 грн/л. На обрії засвітився і «Старт Агро», раніше більш відомий як «Барвисті Рушники». Компанія через «Нафтостарттрейд» запропонувала пальне за 87,50 грн/л.
Попри здешевшання грецького фрахту, південні трейдери очікують, що румунський ресурс і надалі матиме цінову перевагу. Цьому сприятимуть збільшення завантаження барж і подекуди нижчі пропозиції постачальників. Зі слів учасників ринку, премії на румунському напрямку скоротилися приблизно до $60/т проти $65-75/т до CIF Med на початку місяця. З 1 по 13 листопада рівень води у Чернаводе зріс на 61 см і становив -196 см. Завдяки цьому завантаження барж вантажопідйомністю 1,8 тис. т зросло до 75%.
Наприкінці минулого тижня імпорт на півдні зіткнувся з погодними обмеженнями. Через негоду на два дні зупиняв роботу термінал Oil Terminal у Констанці й на день – зупинявся рух по Суліні. Тим часом штормило термінал не тільки на воді: ексдиректора Oil Terminal Габрієля Дарабана заарештували за підозрою про незаконне відтермінування сплати акцизів і ПДВ на 238,6 млн леїв (близько €45 млн). Румунські медіа пов’язували справу також із можливим незаконним імпортом російських нафтопродуктів і підробленням документів, називаючи серед імовірних учасників Euronova Energies та Alkagesta.
Однак DIICOT (Управління з розслідування організованої злочинності та тероризму) не підтвердило інформацію про російське дизпальне, а Euronova Energies офіційно відкинула звинувачення. Нагадаємо, Euronova Energies і Alkagesta є одними з постачальників пального в Україну з Румунії. На їхню частку з початку року припало сумарно 24% загального імпорту з цього напрямку (278 тис. т ДП).
Ростуть постачання і з альтернативних напрямків: Болгарії й Туреччини. З першого напрямку везе компанія «Олеум Плюс», яка є постачальником пального для АЗС Patriot. За оцінками «А-95», за 12 днів листопада обсяг становив 320 т. Решта пального, яка надходила з країни, мала походження ЄС і Саудівської Аравії (близько 2 тис. т).
У листопаді з Туреччини від Opet Petrolculuk надійшло два судна індійського пального. Зі слів трейдерів, вартість дизпального з цього напрямку була наближеною до рівня грецького.
«Там запропонували трохи вищу премію, але нижча ставка фрахту порівняно з Грецією компенсувала це», — розповів один з отримувачів пального.
Захід вимушений наздоганяти
Зберігаються темпи надходження пального і на заході. З огляду на ціни на півдні західні трейдери й собі переписують прайси. Наприкінці тижня ресурс на напрямку можна було купити за 88,10-88,80 грн/л. У межах 88,10-88,20 грн/л продавали пальне у Волинській області «Мартін Трейд» і ЗПЕК. Західна паливно-енергетична компанія також запропонувала пальне і на півдні (87 грн/л). UPG в першій половині дня пропонувала вище — 88,80 грн/л.
Є на напрямку і пропозиції словацького пального за цінами 91,50-93 грн/л. Його пропонують непрямі трейдери: УНТК, EURO5 і «Фаворит Ойл».
З 13 по 22 листопада вартість пального ORLEN Lietuva знизилася на $62/м3, до $1 206-1 217/м3. Паралельно вартість пропозицій від українських трейдерів знизилася на 3,20-3,50 грн/л, до 82,70-83,60 грн/л. У перший тиждень листопада литовський завод зберіг тижневі обсяги експорту дизпального в Україну (близько 20 тис. т).
Водночас польська гілка з 19 жовтня по 8 листопада демонструвала щотижневе скорочення обсягів надходжень. В основному це відбувається шляхом зниження надходжень у бік ОККО і їх браку для WOG. Останній компенсує це пальним з ORLEN Lietuva і Unimot.
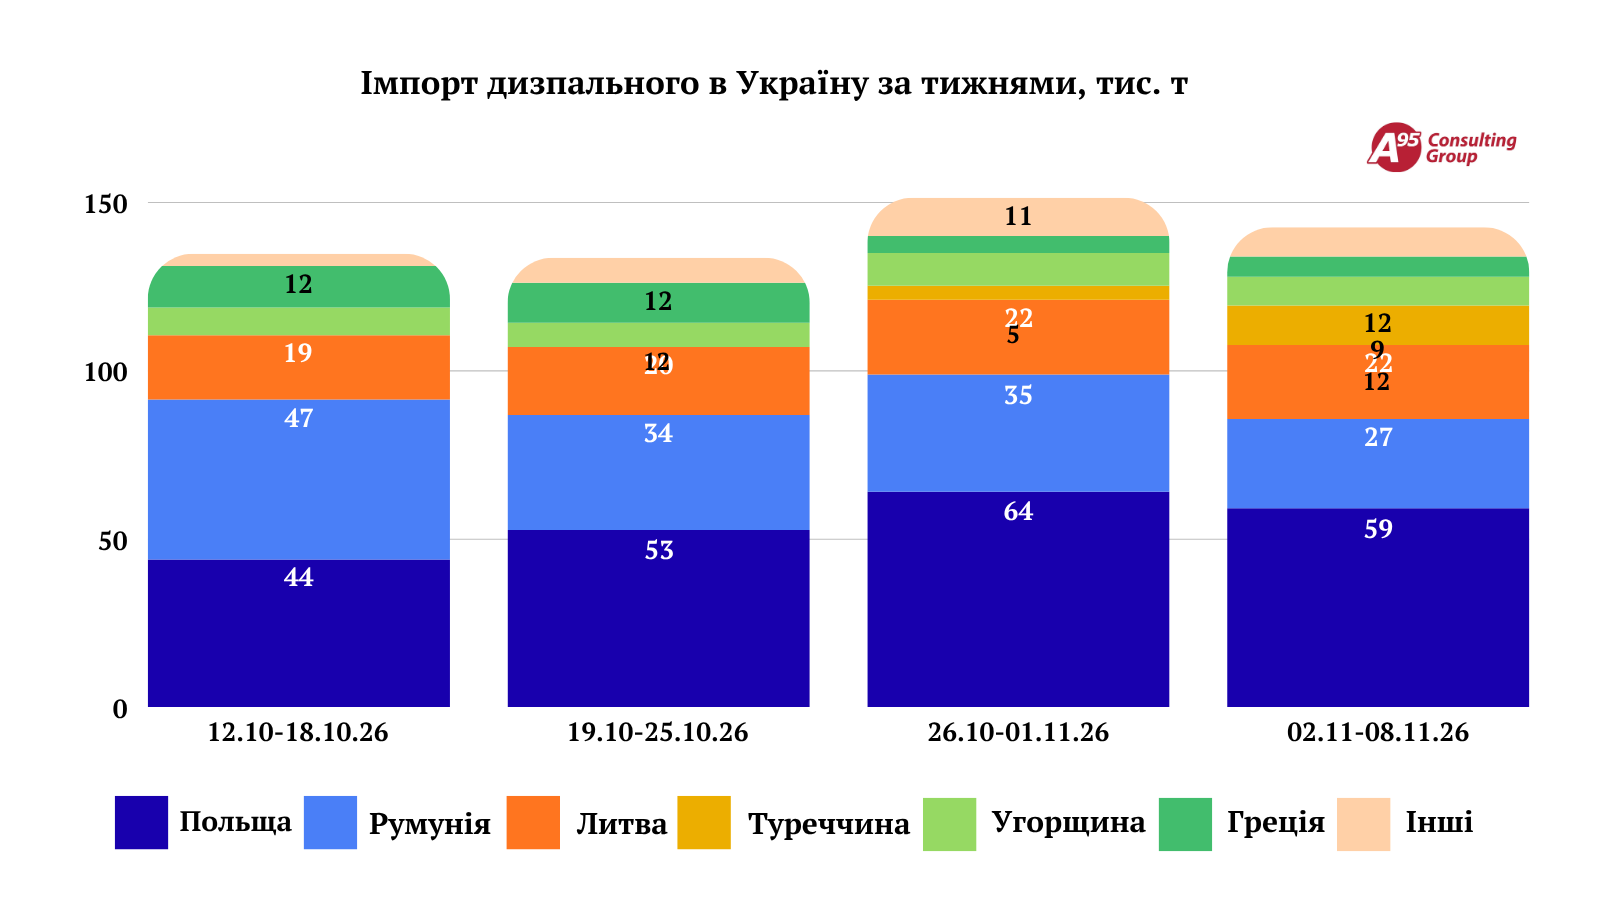
Ринок дизпального входить у фазу жорсткішої конкуренції за покупця. Південний напрямок нарощує пропозицію, румунська логістика поступово відновлюється, а дешевші зовнішні котирування вже транслюються в ціни імпортерів. Це створюватиме передумови для подальшого просідання гурту й на заході, де трейдерам доведеться підлаштовуватися під цінники півдня. Водночас значна частина дорожчих партій ще перебуває в дорозі або надходить на ринок, що стримуватиме темпи коригування.

Коментарі
Увійдіть щоб мати можливість лишати коментарі
Увійти