- Сергій Куюн, Наталя Курган, Консалтингова група «А-95»
Якщо у вересні дизельний ринок потерпав від нетипово низького попиту, то у жовтні ситуація змінилась на протилежну. Це стало наслідком обмеження ресурсів з боку великих постачальників, а також логістичних проблем на обох основних напрямках імпорту.
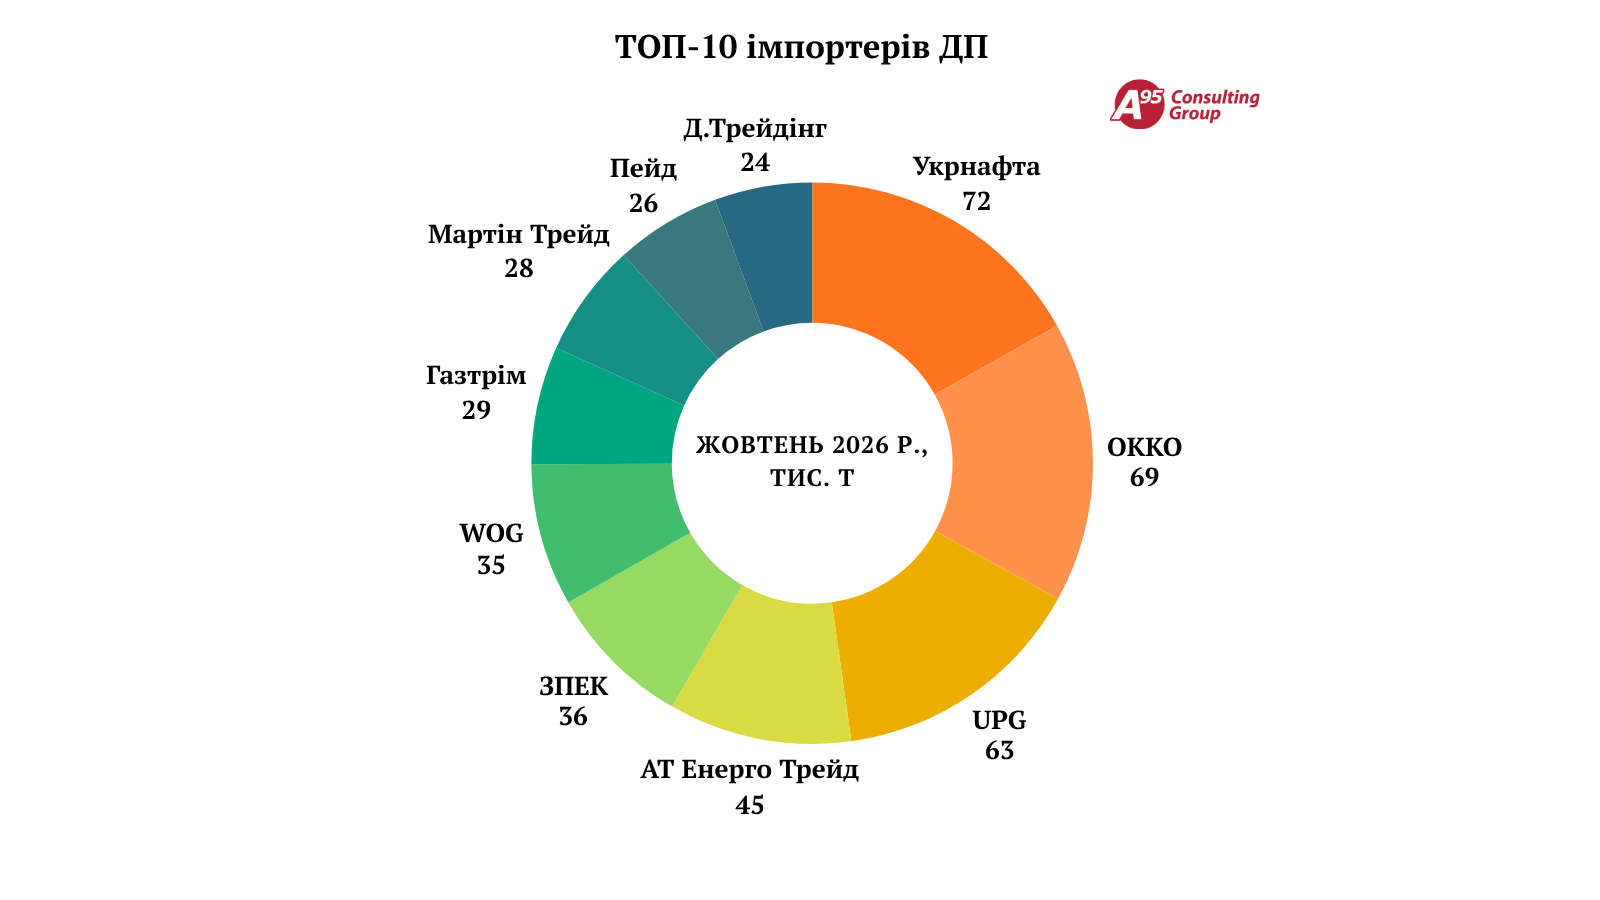
На кордоні стало дуже тісно, і в хід пішли всілякі дозволені й не дуже хитрощі. За підсумками місяця «Укрнафта» продовжила цементувати першу сходинку в рейтингу імпортерів ДП, UPG показала кращий результат цього року, а ЗПЕК заїхала у ТОП-5. Інші колеги-«слони» забуксували, але ж іще не вечір.
Це був місяць реальної боротьби. Логістичний нокдаун на півдні автоматично призвів до паралічу на західному кордоні, який прогнозовано виявився не гумовим. Крім того, попри нокаутованих російськими атаками металургів і аграріїв, невідомо звідки з’явився відчутний попит. Є думка, що це, окрім генераторного попиту, було спричинено формуванням запасів на виконання доручення уряду державним установам та компаніям.
Загалом у жовтні силами 165 компаній було завезено 587 тис. т дизпального. Ця коаліція охочих збільшилась на 53 (!) порівняно з жовтнем минулого року, коли було імпортовано не набагато менше (569 тис. т). Враховуючи, що перша десятка імпортерів привезла стільки ж, як і рік тому, – 425 тис. т, залишок у 162 тис. розділили між собою не 102, а 155 імпортерів.
Така концентрація імпортерів могла бути досягнута лише у єдиний спосіб – завдяки паливовозам. Так воно і вийшло: було імпортовано 106 тис. т., що в 3,5 рази більше, ніж рік тому, а кількість «автоімпортерів» зросла з 82 до 154.
Вас тут не стояло!
Другий місяць поспіль рейтинг імпортерів дизпального очолює «Укрнафта». З початку року компанія піднімається на першу сходинку вже втретє. Жовтневі 72 тис. т, з одного боку, у 2,5 раза більше, ніж торік, але на третину менше порівняно з вереснем. Це свідчить про те, що держкомпанії вдається далеко не все, адже у жовтні ні роздрібні продажі не виявляли ознак охолодження (швидше навпаки), ані корпоративний, і зокрема державний сектор, який здебільшого забезпечує «Укрнафта».
Насамперед, компанія разом з усіма відчула проблеми на півдні: постачання звідти впали майже на 65%, лише з Румунії показник обвалився з 33 до 7 тис. т.
Окрема, і головна, проблема лідера рейтингу – залізниця. Джерела в компанії переконані, що «Укрзалізниця» несправедливо розподіляє квоти на постачання, оскільки ключові конкуренти у жовтні наростили залізничний імпорт відносно вересня: ОККО – на 51%, UPG – на 37%. Разом з тим всі три лідери у результаті привезли фактично однаковий обсяг – в середньому 60 тис. т.
З цього погляду підхід «Укрзалізниці» не виглядає дискримінаційним. Інша справа, що є чималі вантажі стратегічного призначення, які мають проходити у пріоритетному порядку поза квотами на комерційні потоки. Очікується, що питання піде на найвищий державний рівень.
ОККО (69 тис. т) значно покращила результат відносно вересня (+20%), але відстає від рекордних осені й зими минулого року, коли обсяги тупцювали біля позначки 90 тис. т, а минулого листопада злетіли до 114 тис. т. Це говорить про те, що галам теж не вдається все, що хотілося б.
Тим часом можна констатувати стабільні обсяги з Гдині, де компанія влітку прорубала вікно в море і звідки тепер везе 30-40% своїх обсягів (у середньому 30 тис. т). Автоматично знизились закупівлі в ORLEN, якого цієї осені знову трусить через постачання нафти й урядові пільги на пальне, через що продажі в Польщі пішли вгору. Не надто мотивують виробника й проблеми на українському кордоні.
З одного боку, успішним виглядає жовтень для UPG: уперше цього року подолано позначку 60 тис. т (63 тис. т). Це на 40% більше, ніж торік, і на 34% — порівняно з вереснем. З іншого боку, жовтень запам’ятався зникненням дизелю, притому і звичайного, й преміального, на численних колонках компанії. Злі язики кажуть, що то не від нестачі, а через збільшення певної миті продажів дрібним гуртом, адже його дохідність була набагато вищою за роздріб.
Як воно було насправді, невідомо, але у будь-якому разі, господар у своїй хаті – пан.
Тим часом UPG активно диверсифікується: у вересні компанія почала постачання у Львівську область, а в жовтні з’явилась на Закарпатті. Кажуть, бачили емісарів з Коростеня за переговорами і в інших місцях. Дивись, невдовзі компанія поб’є особистий рекорд – 68 тис. т. Тим паче, підходящий час, адже це було в листопаді минулого року.
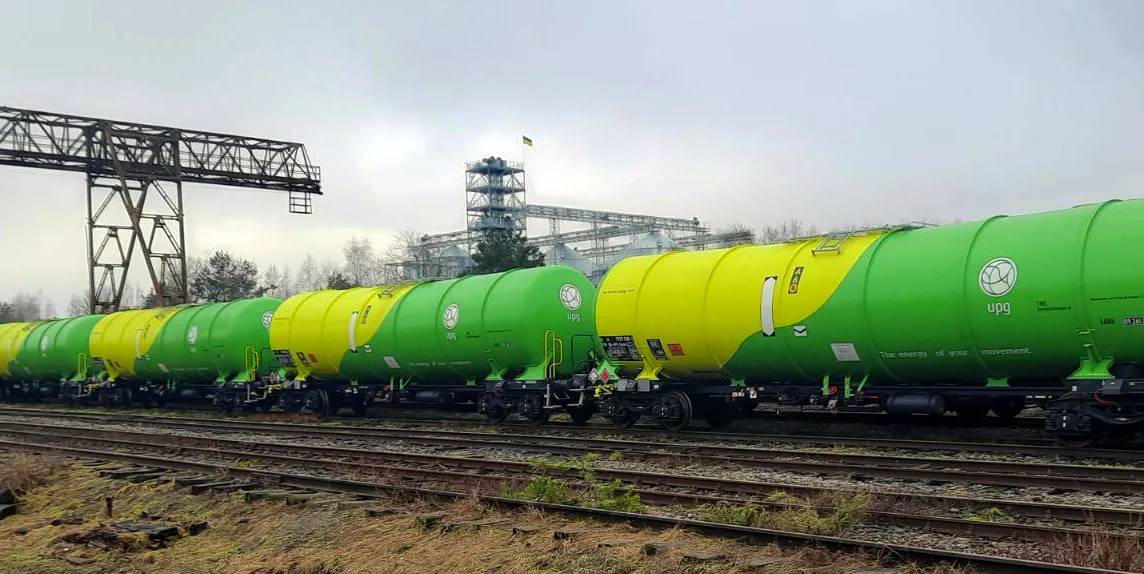
UPG помітно диверсифікує потоки дизпального
«АТ Енерго Трейд» з результатом 45 тис. т тримає планку минулого року. Як і більшість учасників ринку, компанія була змушена змиритися зі зменшенням морських постачань, які спробувала бодай частково замістити автомобільним імпортом. Він становить 2 тис. т — найбільший обсяг з березня. Водночас компанія не сидить, склавши руки, і цього року стабільно входить у ТОП-10 імпортерів скрапленого газу й продовжує імпорт бітуму, де традиційно серед двох лідерів.
Наступає на п’яти старожилам Західна паливно-енергетична компанія. З результатом 36 тис. т вона обійшла на фініші земляків з WOG (35 тис. т) і буквально заскочила у вагон з надписом «Жовтневий ТОП-5».
Що дозволило так пришвидшитись в умовах згаданої вище тисняви на кордоні? У компанії кажуть, що обкатують новий маршрут, де максимально задіяні власні вагони. Для комплектності до них невдовзі хочуть додати й власні локомотиви.
Також активізувалися автомобільні постачання – 1 тис. т проти семи машин у вересні.
Загалом ЗПЕК продовжує утримувати найбільшу динаміку постачань за результатами року: якщо відносно 10 міс. минулого року збільшення становило 2,5 раза, як і у «Укрнафти», то цьогорічні 282 тис. т вдесятеро (!) більші за показник 10 міс. 2024 року.
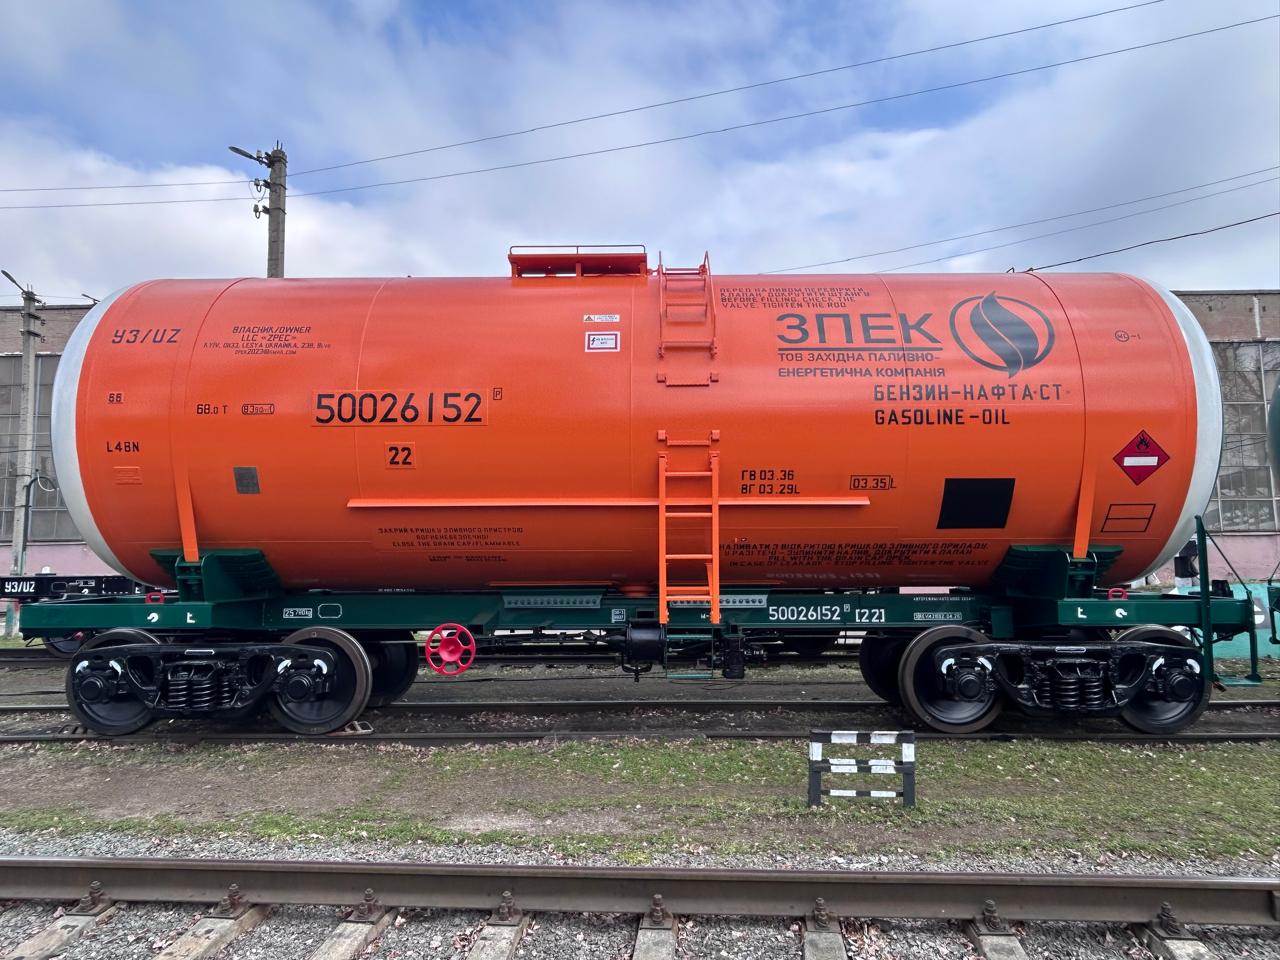
Власні вагони дозволили ЗПЕК зберегти темп постачань попри проблеми на звичних маршрутах
Зберігає відносно минулого року обсяги WOG: 35 тис. т. Але це було до того, як мережа різко наростила продажі цього року. Тому жовтень можна вважати провальним, у середньому цього року WOG привозив 42 тис. т дизелю. З іншого боку, на тлі всього, що відбувалося, це не здається дивним. Обсягів явно не вистачало, про що може свідчити й зухвалий перший крок серед національних мереж за позначку 100 грн/л. Нестачу ліквідували закупкою в колег на внутрішньому ринку, зокрема й у згаданої ЗПЕК.
«Газтрім», який разом з дружньою AGTG S.A. продовжує жонглювати продажами на різних умовах (до і після кордону), показав найбільш резонансу статистику. Порівняно з торішніми жовтневими обсягами провал на 23%, до 29 тис. т. Водночас порівняно з вереснем – найпотужніше зростання у 2,4 раза й у результаті найкращий цьогорічний показник.
Змістилася й географія закупівель: 63% імпорту забезпечила Румунія, тоді як з Греції, здавалось, базового напрямку, надійшло лише близько 5 тис. т. Пройшла любов? За даними AGTG, всього цього року компанія доправила до України 474 тис. т, з яких розмитнила під власні продажі 175 тис. т.
Прискорився «Мартін Трейд»: 28 тис. т, що на 19% більше, ніж у жовтні 2025 року. Ключовим чинником стало розширення залізничних постачань: на них припало 86% імпорту компанії, що стало рекордом за весь період спостережень. Найбільше зросли надходження з Литви — у чотири рази, до 7 тис. т.
Польський напрямок також додав у вазі: обсяги подвоїлися, перевищивши 12 тис. т проти 5 тис. т торік. Зросли й обсяги з Румунії, попри те, що румуни орієнтували залізницю на внутрішній ринок (4 тис. т проти однієї партії раніше).
|
Компанії |
Жов.26 |
Зміни до жов. 25 |
Зміни до вер. 26 |
|
UPG |
61 |
6% |
37% |
|
ОККО |
59 |
-20% |
51% |
|
Укрнафта |
57 |
98% |
-11% |
|
ЗПЕК |
35 |
5% |
30% |
|
WOG |
35 |
2% |
-18% |
|
Мартін Трейд |
24 |
169% |
136% |
|
АТ Енерго Трейд |
8 |
36% |
98% |
|
Пейд |
6 |
— |
59% |
|
Сан Ойл |
5 |
131% |
20% |
|
Амік |
5 |
201% |
-22% |
|
Інші |
23 |
39% |
24% |
Скоротилися відносно минулих періодів надходження пального у компаній «Пейд» і «Д.Трейдинг»: на 41% і 31% до попереднього року (до 26 тис. т і 24 тис. т відповідно). Перший переорієнтувався з моря на «колеса», ставши найбільшим імпортером дизельного пального автопартіями (11 тис. т). При цьому надходження морем упало до мінімуму з 2024 року — 9 тис. т.
Водний курс «Д.Трейдингу» поки без змін: залізничне постачання, які компанія планувала розпочати ще наприкінці жовтня, перенесли на листопад. У жовтневому імпорті переважала Греція — 61%.
Показовою зміною у жовтневій структурі імпорту стало повернення до самостійного завезення пального низки регіональних мереж, які раніше переважно закуповували його на внутрішньому ринку. Високі ціни на внутрішній ресурс, де через дефіцит сформувалася ажіотажна складова, а подекуди й фізична відсутність пального, змусили їх знову освоювати імпорт. До них увійшли «Неон Груп» (АЗС Neon), АЗС Chipo, «Термінал» (АЗС Terminal), «Маклаут Оіл» (АЗС McLaut) та інші.
Також серед імпортерів засвітилася «Люкс Країна» (1 тис. т), надходження у якої були відсутні з квітня 2026 року. Найбільш ймовірно, компанію спонукав до імпорту виграний тендер «Укрзалізниці» на постачання 8 тис. т пального до кінця року.
Водночас не стала імпортувати «Аділь Оіл» («Трейд Коммодіті»), яка у серпні-вересні везла пальне з Ізраїлю.
* * *
Жовтень показав, що навіть налагоджені канали постачання й широка географія закупівель не гарантують безперебійного забезпечення ринку. Логістичні ускладнення і, як насділок, дефіцит на ринку змусили трейдерів шукати альтернативні маршрути й повертати до імпорту гравців, які раніше працювали переважно з внутрішнім ресурсом.
Але така активність має свою ціну: високі закупівельні витрати суттєво виснажили обігові кошти імпортерів. Тому наростити закупівлі на листопад буде непросто — навіть за наявності попиту й потреби поповнювати запаси. До того ж, ризики затримок пального на основних логістичних напрямках нікуди не зникли, тож підстав казати про швидке зняття напруги на ринку поки немає.

Коментарии
Войдите чтобы иметь возможность оставлять коментарии
Войти