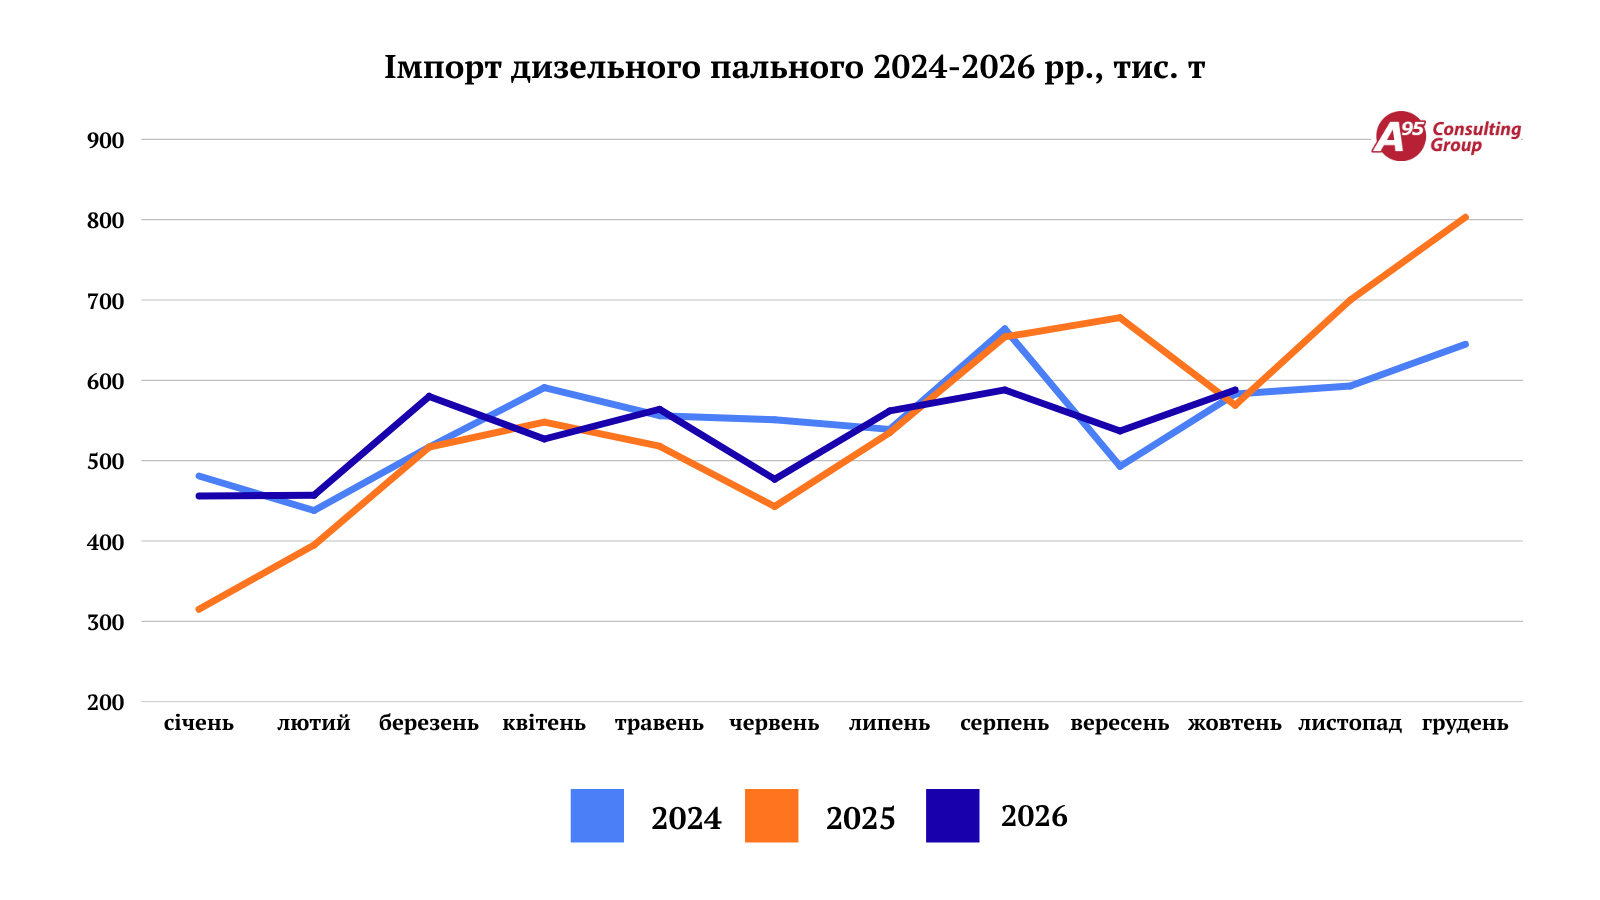
Кінець жовтня був вельми продуктивним, імпорт дизпального на фініші зріс до 23 тис. на добу і вдалося навіть перевищити місячний прогноз у 550 тис. т (588 за фактом). Одночасно з покращеним наповненням ринку спостерігалось охолодження цін. Тим часом думати, що кризу подолано, завчасно. У листопаді-грудні минулого року імпорт ДП був вище від жовтневого на 23-41%. Згадуючи, як важко далися жовтневі обсяги, можна уявити, яка робота чекає на ринок у найближчі кілька місяців.
Перепочинок на півдні
Минулого тижня різниця між котируваннями CIF NWE і CIF Med сягнула $17/т, а між CIF NWE і FOB Med — $61/т. Востаннє такі значення фіксувалися на початку травня цього року, а на піку становили $35/т і $71/т. Утім, цінова перевага середземноморського ресурсу значною мірою нівелюється божевільними логістичними тарифами, особливо у листопаді. З урахуванням фрахту ($160-165/т) і премій на грецький ресурс ($43-47/т) надбавка до котирувань FOB Med становить більш як $200/т (без урахування ескалації, додаткового страхування і перевалювання). Водночас, наприклад, премія на листопадові обсяги з Моцкави становить $120-121/т DAP (без ескалації). Таким чином логістика й премія роблять грецький ресурс більш ніж на $80/т дорожчим за литовський, повністю нівелюючи його перевагу за котируваннями.
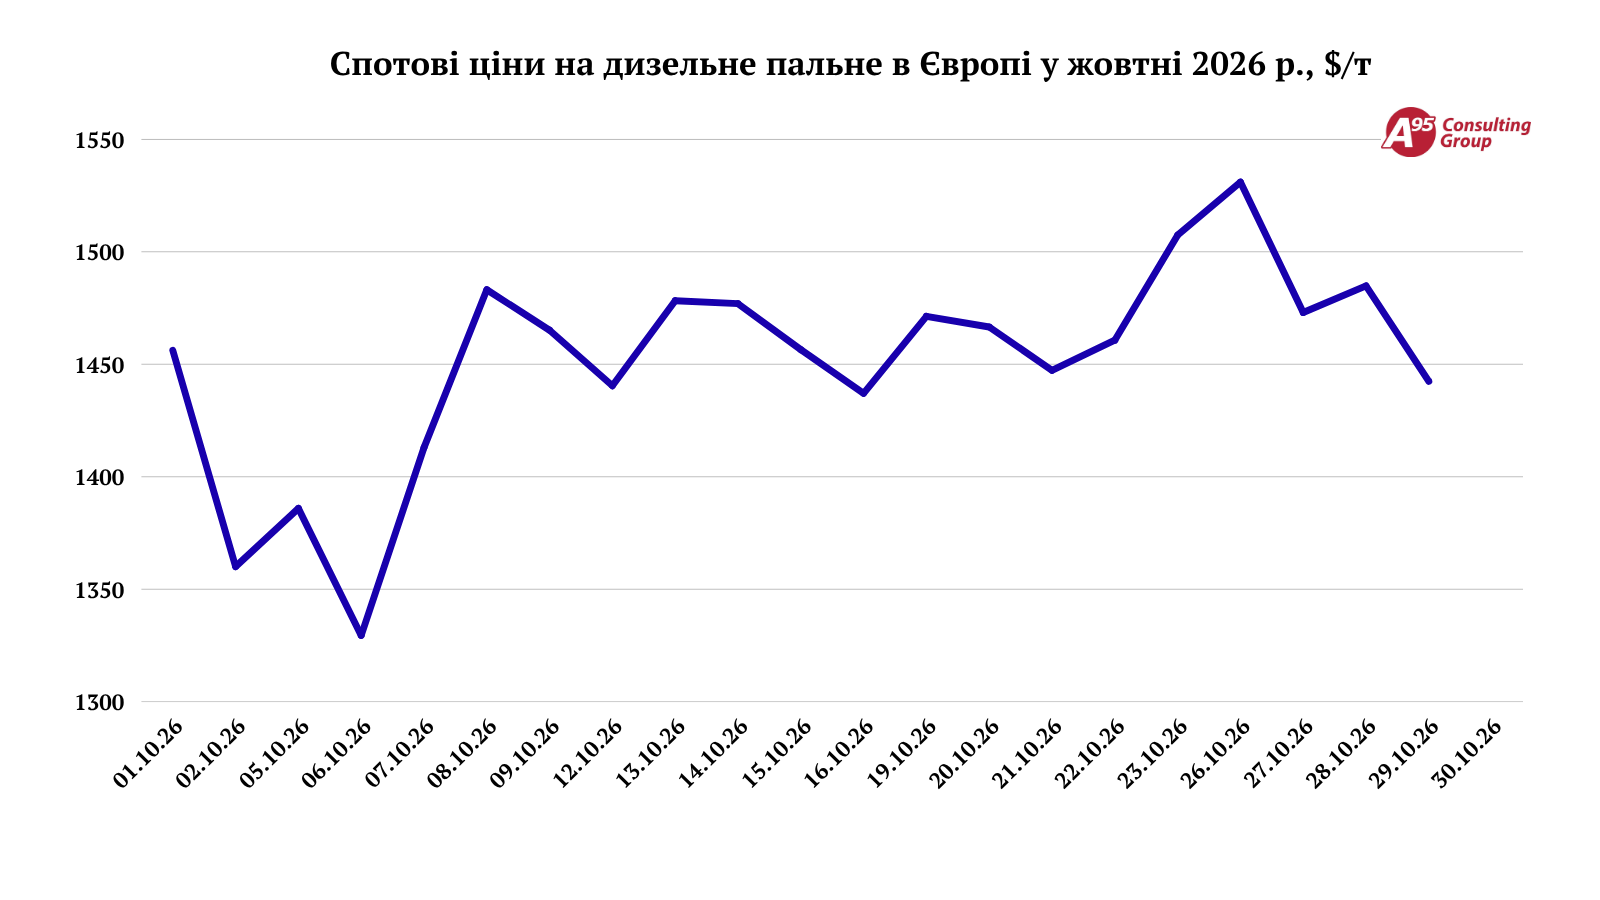
Загалом 29 жовтня середнє європейське котирування дизельного пального встановилося на рівні $1 442/т, втративши за п’ять днів $65/т, або 2,95 грн/л. Загалом ціни застрягли у ціновому коридорі $1 400-1 500/т, і поки не видно підстав для виходу з нього.
Одночасно на початку минулого тижня відчувалося значне покращення ресурсного забезпечення, особливо на тлі двох попередніх тижнів, коли в голосі окремих трейдерів відчувалася паніка. Зростанню надходжень сприяло запровадження «зеленого коридору» і відносно стабільна робота Суліни. Попри те, що пріоритетність імпорту пальне отримало поки лише на західних пунктах пропуску, за період його роботи, з 22 по 1 листопада, середньодобовий імпорт дизельного пального зріс на 32% порівняно з 1-21 жовтня, до 22,3 тис. т. Приріст автомобільним і залізничним транспортом до рівня 1-21 жовтня становив 29% (близько 16 тис. т). Особливо відчутно зросли автомобільні обсяги — на 33%, до трохи більш як 4 тис. т на добу. Залізниця додала 27% (майже 12 тис. т).
Своєю чергою, добове надходження дизпального на південь зросло на майже 60%, до 5,4 тис. т.
Як і раніше, обмежує імпорт низька вода в Дунаї: на 1 листопада рівень води в Чернаводе становив мінус 257 см, що на 13 см вище від максимального рівня обміління 23 жовтня (-270 см).
Нижче за 100
На кінець тижня вартість пального на півдні на обсягах опускалася до 97-97,15 грн/л. Подейкували і про 96+грн/л. Але, попри більш низьку вартість, обсяги 360-480 тис. л не мали великого попиту. Зі слів трейдерів, це обумовлене нестачею обігових коштів і очікуванням нижчих цін. Бензовозні норми торгувалися у межах 97,80-98,80 грн/л.
На іншому «полюсі» – на Волині – цінник опускався до 98,50-99,50 грн/л. На Львівщині через більші обсяги пропозицій — до 98-98,90 грн/л. Протягом тижня з’являлися і пропозиції словацького пального, хоча вони були помітно дорожчими: близько 101,50 грн/л («Мартін Трейд»). У жовтні надходження трубою були досить нестабільними й за 29 днів становили 31,5 тис. т (-4% до аналогічного періоду вересня).
У результаті підвищеного попиту наприкінці тижня взяла паузу ЗПЕК: компанія розпродала наявні обсяги й цього тижня очікує на надходження нових партій. Це при тому, що у жовтні гуртовик непогано спрацював, імпортувавши 36 тис. т ДП. Високі темпи реалізації були зумовлені стрімким розширенням клієнтського кола, зокрема і завдяки таким мейджорам, як земляки з WOG.
Наприкінці тижня ORLEN Lietuva оприлюднив новий протокол на 2-8 листопада, додавши до пропозицій міжсезонного дизпального зимовий сорт. Завод на цей тиждень знизив вартість дизпального на $52/м3 порівняно з пропозиціями, які були дійсні з 29 по 1 листопада. Нагадаємо, в середині минулого тижня ORLEN Lietuva неочікувано вийшов з новим протоком, в якому ціна на пальне зросла одразу на $75/м3.
Як розповіли споживачі литовського пального, завод скоротив обсяги й попередив, що додаткового ресурсу понад уже підтверджене не надаватиме.
У листопаді за стабільних котирувань собівартість дизпального зростатиме через здорожчання логістики, підвищення премій у зв’язку з переходом на зимові стандарти пального й збереження попиту на ресурс у Середземномор’ї. Тим часом рекордні ціни й логістичні витрати починають обмежувати обсяги імпорту навіть у лідерів ринку.
«На папері ми маємо купу товару, який розмазаний на шляху з портів до кордону, і це величезні заморожені кошти. Ми змушені затримувати оплати підрядникам, адже використали всі ліміти», – каже топменеджер компанії із ТОП-5 імпортерів нафтопродуктів.
Усе це відбувається напередодні листопада і грудня, які традиційно дуже напружені. У країні вже розпочались блекаути, а з ними – й зростання генераторного попиту. Схоже, спокійно точно не буде.

Коментарии
Войдите чтобы иметь возможность оставлять коментарии
Войти