- Іван Марченков, експерт Консалтингової групи «А-95»
З початку повномасштабного вторгнення український ринок бачив усе: — обстріли, різкі коливання попиту, впровадження санкцій та їх зняття, рекордні ціни, холод і спеку.
Схоже, цього року трейдери відчули дію всіх перелічених факторів, причому в їх крайніх проявах. Здавалося, все вже було. Але ні, цього року географія постачань почала розвертатися, втрачаючи найбільш динамічний напрямок – південний.
Смуга перешкод
Для імпорту з півдня рік не задався одразу. Ремонт на НПЗ Hellenic обмежив пропозицію з Греції, а екстремальні морози у січні й лютому одразу забракували ресурс з Румунії й Туреччини, адже після заборони імпорту індійського дизпального морозостійкої альтернативи на цьому напрямку не було.
У березні південні постачальники змогли продати на українському ринку рекордні цього року 276 тис. т, але подальші події можуть поставити хрест на перспективах повернутися до таких рівнів.
Невдовзі після початку бомбардувань США Іран перекрив Ормузьку протоку. Через це покупці пального з ОАЕ, Кувейту, Бахрейну й Катару вже у квітні почали відчувати дефіцит, що підвищило конкуренцію за обсяги саудівського й індійського дизелю. Наслідком цієї боротьби стало суттєве зростання середземноморських котирувань. Упродовж квітня різниця цін між Північно-Західною Європою й Середземномор’ям сягала $112/т, що спонукало українських імпортерів повернутися обличчям до Польщі, Литви й Словаччини і, відповідно, іншим боком до півдня.
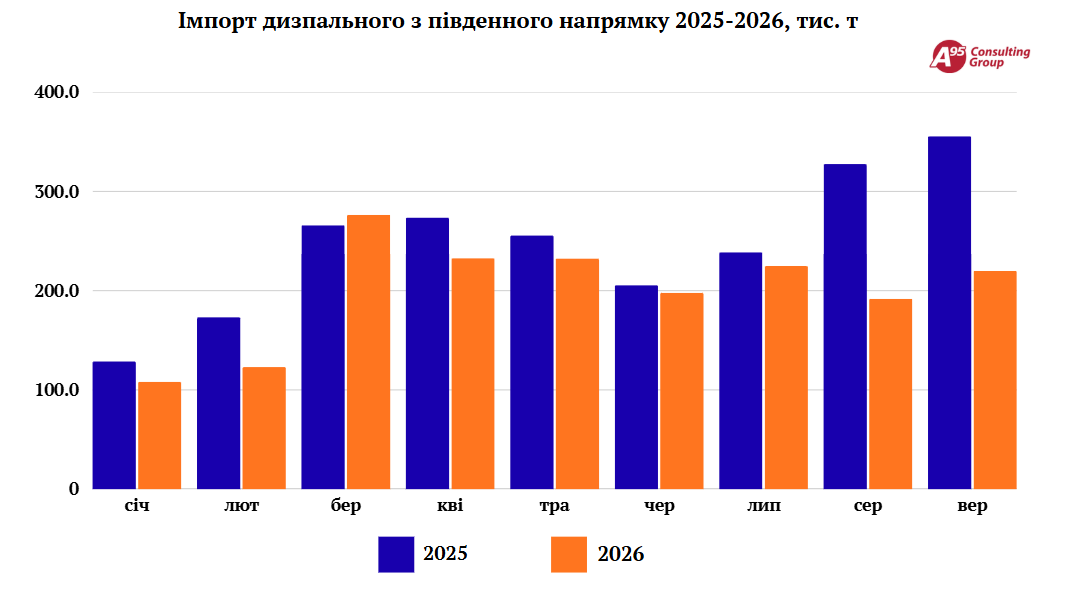
Літо додало нових проблем. У липні США відновили удари по Ірану, а росія закрила експорт дизелю — це знову штовхнуло вгору ціни в Середземномор’ї. Водночас росіяни посилили обстріли цивільних суден і дунайсько-чорноморської портової інфраструктури, що призвело до зростання вартості танкерних перевезень з Греції й Туреччини.
Нелегко було й на румунському напрямку: у липні через посуху рівень води в Дунаї почав різко падати, що зменшило ефективність використання барж і водночас підвищило вартість логістики.
Новачок у Констанці
Постачання з Румунії за дев’ять місяців упали на 17%, до 978 тис. т. Через впровадження українського, а потім європейського ембарго на постачання на імпорт з Індії, румунські трейдери позбулися джерела дешевого дизпального. Альтернативою продукту Reliance стало паливо з Саудівської Аравії, яке під час Ормузької кризи вже не мало цінової переваги.
Найбільші втрати понесла Euronova Energies, яка торік була основним постачальником індійського палива з Румунії. У січні-вересні її продажі на українському напрямку обвалилися з 294 до 140 тис. т. Зі слів представників Euronova, цього року компанія зосередилася на ринку Сербії, де через санкції почав накульгувати місцевий НПЗ «газпрому».
Vitaro Energy, найбільш активний на українському напрямку постачальник з Румунії, скоротив продажі з 352 до 273 тис. т. З продуктового портфелю компанії через санкційні обмеження цього року випав дизель виробництва турецького STAR, водночас реалізація саудівського палива зросла.
Обсяги постачань Socar і Alkagesta сукупно скоротилися з 334 до 266 тис. т.
Кращі результати показала компанія Oscar Downstream, яка після зневоднення Дунаю зробила ставку на автомобільні постачання. За дев’ять місяців «Оскари» продали в Україні 149 тис. т проти 141 тис. т торік.
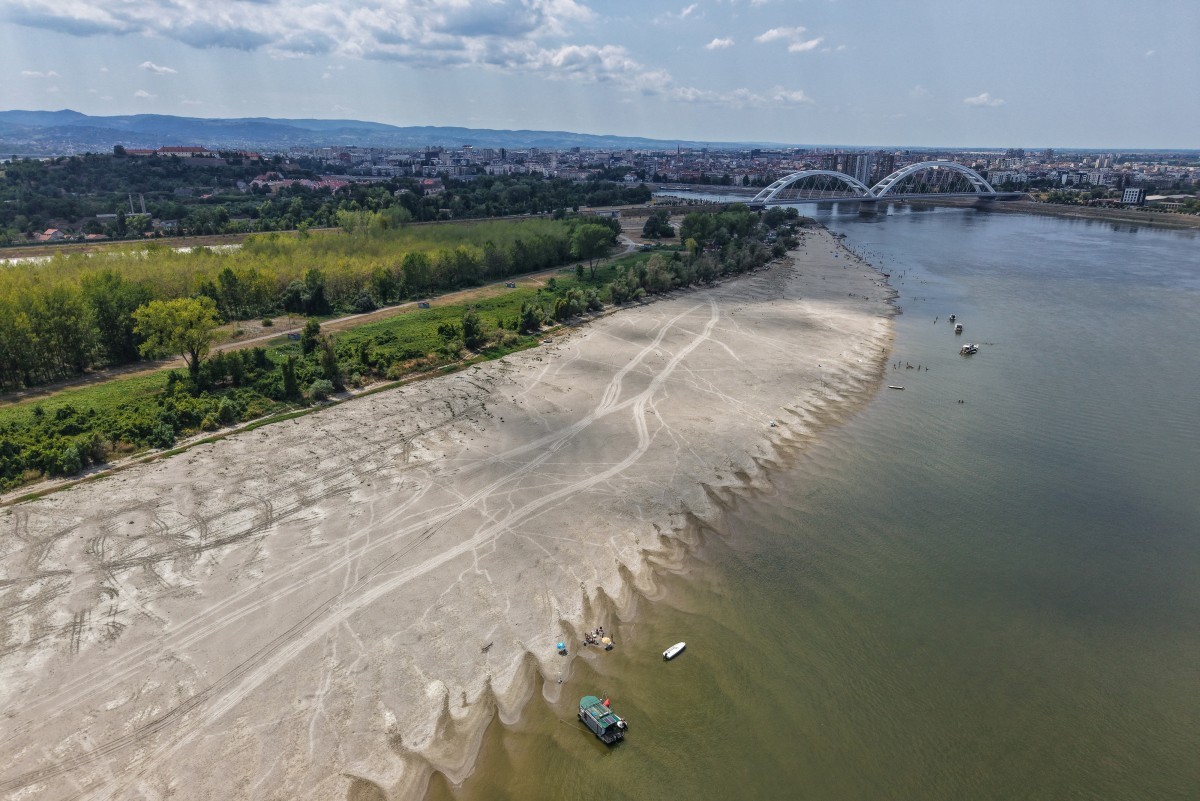
Річка Дунай біля м. Нові Сад, Сербія. 19 липня 2026 року
Але справжнім проривом року на тлі інших виглядає українська компанія D.Trading. Вона зробила те, чого поки не вдалося жодному конкуренту з України, – отримала можливість зберігання у Констанці. У липні компанія відвантажила звідти перші потяги й баржі. З огляду на те, що з липня по вересень обсяги постачань сягнули 106 тис. т, ані мілкий Дунай, ані обстріли для D.Trading, схоже, не стали перешкодою.
Танкери під прицілом
З грецького напрямку обсяги постачань скоротилися на 12%, до 597 тис. т. Основне падіння припало на ІІІ квартал року, коли цивільні судна стали частіше потрапляти під приціл російських БпЛА. З кінця червня до вересня ставки фрахту на танкери дедвейтом 5-6 тис. т зросли втричі, з $40/т до $120/т, що разом з високими преміями суттєво підірвало конкурентоздатність греків. Як наслідок, найбільший постачальник грецького продукту, Kemexon, цього року скоротив обсяги на 31%, до 344 тис. т.
Компанії AGTG і D.Trading у січні-вересні на двох привезли 245 тис. т, що на 40% більше, ніж торік, але такого результату досягли за рахунок активних відвантажень у I півріччі.
В умовах високих цін і обмеженої пропозиції в Середземному морі трейдери намагалися знайти альтернативні Греції джерела постачань, яких, відверто кажучи, було небагато. Невеликі обсяги відшукалися в Ізраїлі. У червні AGTG, Kemexon і D.Trading уперше з квітня 2024 року здійснили прямі постачання. Загалом до кінця вересня з ізраїльських берегів надійшло 45 тис. т.
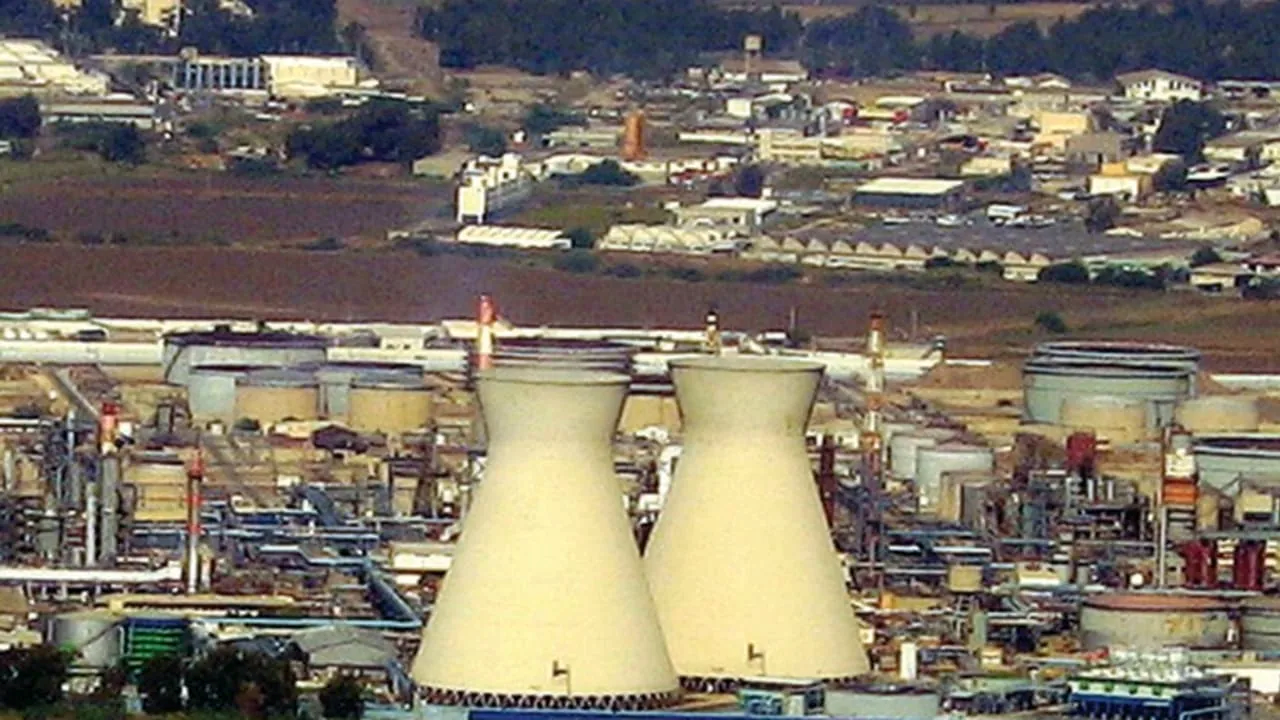
Нафтопереробний завод Bazan Oil Group у Хайфі
Постачання з Туреччини за дев’ять місяців упали майже втричі, з 333 до 116 тис. т. Як тому танцюристу, імпорту з Туреччини перешкоджали європейські санкції й українські морози. А в липні турки вже самі припинили продажі одразу після російського експортного ембарго. Це й не дивно, адже Туреччина – найбільший імпортер російського дизпального.
Два мільйони з Польщі
Якщо десь пішло, то десь мало з’явитися. У випадку з Україною варіантів було небагато. Із західного напрямку обсяги дизпального за дев’ять місяців зросли майже на чверть, до 2,94 млн т. А якщо ще детальніше, то найбільше виграли польські компанії — вони постачили на 46% більше, понад 2 млн т.
Понад третину обсягів, 743 тис. т, забезпечив ORLEN. Особливо помітний нахил поляків у бік «Укрнафти», яка упродовж дев’яти місяців наростила продажі на 29%.
Не менш вражаючими є здобутки литовських колег: з початку року відвантаження ORLEN Lietuva зросли на третину, до 562 тис. т, і це вже історичні рекорди.
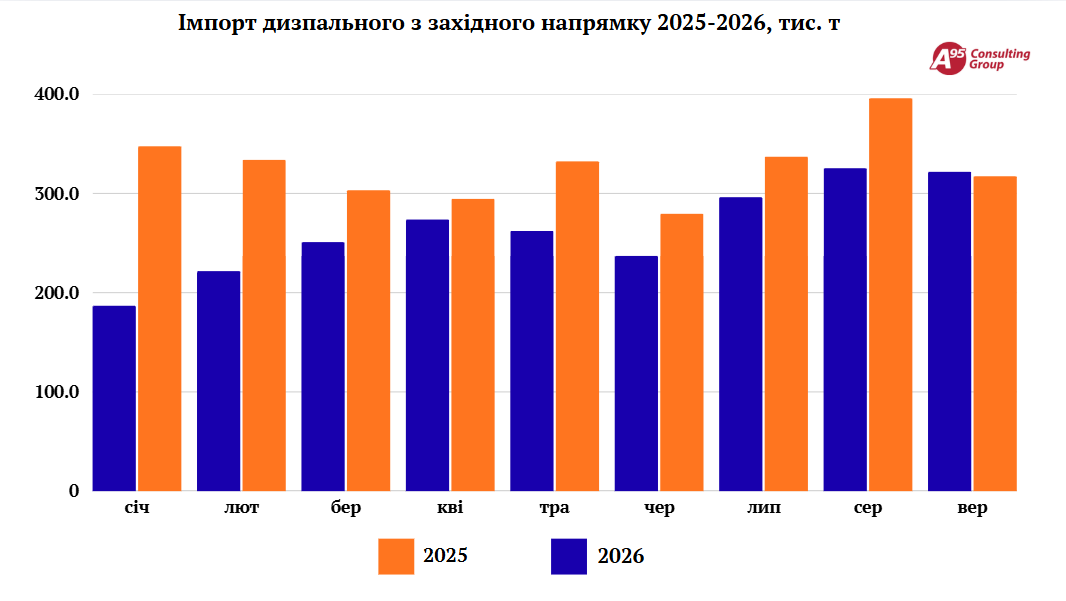
Попит на «морський» дизель з балтійських портів Польщі також зріс. За дев’ять місяців відвантаження з термінала у Щецині збільшилися на 32%. Основний внесок у зростання постачання зробив Oktan Energy, який забезпечує амбіції свого ключового партнерам в Україні – групу ЗПЕК. Компанія Яна Бобрика наростила постачання з 61 до 150 тис. т. У ЗПЕК кажуть, що могли б суттєво збільшити імпорт, але поки цього не дозволяє логістика. Пошук рішення триває.
Трейдер Select Energy, який є ексклюзивним партнером UPG, збільшив відвантаження зі Щецина на 15%, до 474 тис. т. Судячи з останніх новин, висхідна динаміка тут буде зберігатись, як і кількість ребрендованих станцій UPG в Україні.
Зростання попиту на постачання з Польщі дозволило Unimot цього року покращити справи. У січні-вересні продажі групи зросли зі 101 до 274 тис. т. Нагадаємо, минулий рік приніс Unimot двократне падіння обсягів дизпального на українському напрямку.
Ще один резидент термінала у Дембогоже, BP Polska, кратно збільшив продажі, британці наростили обсяги у 7 (!) разів, до 153 тис. т. Зацікавленість BP українським ринком підкреслює той факт, що делегація компанії вперше цього року взяла участь у конференції Petroleum Ukraine. Warsaw`26.
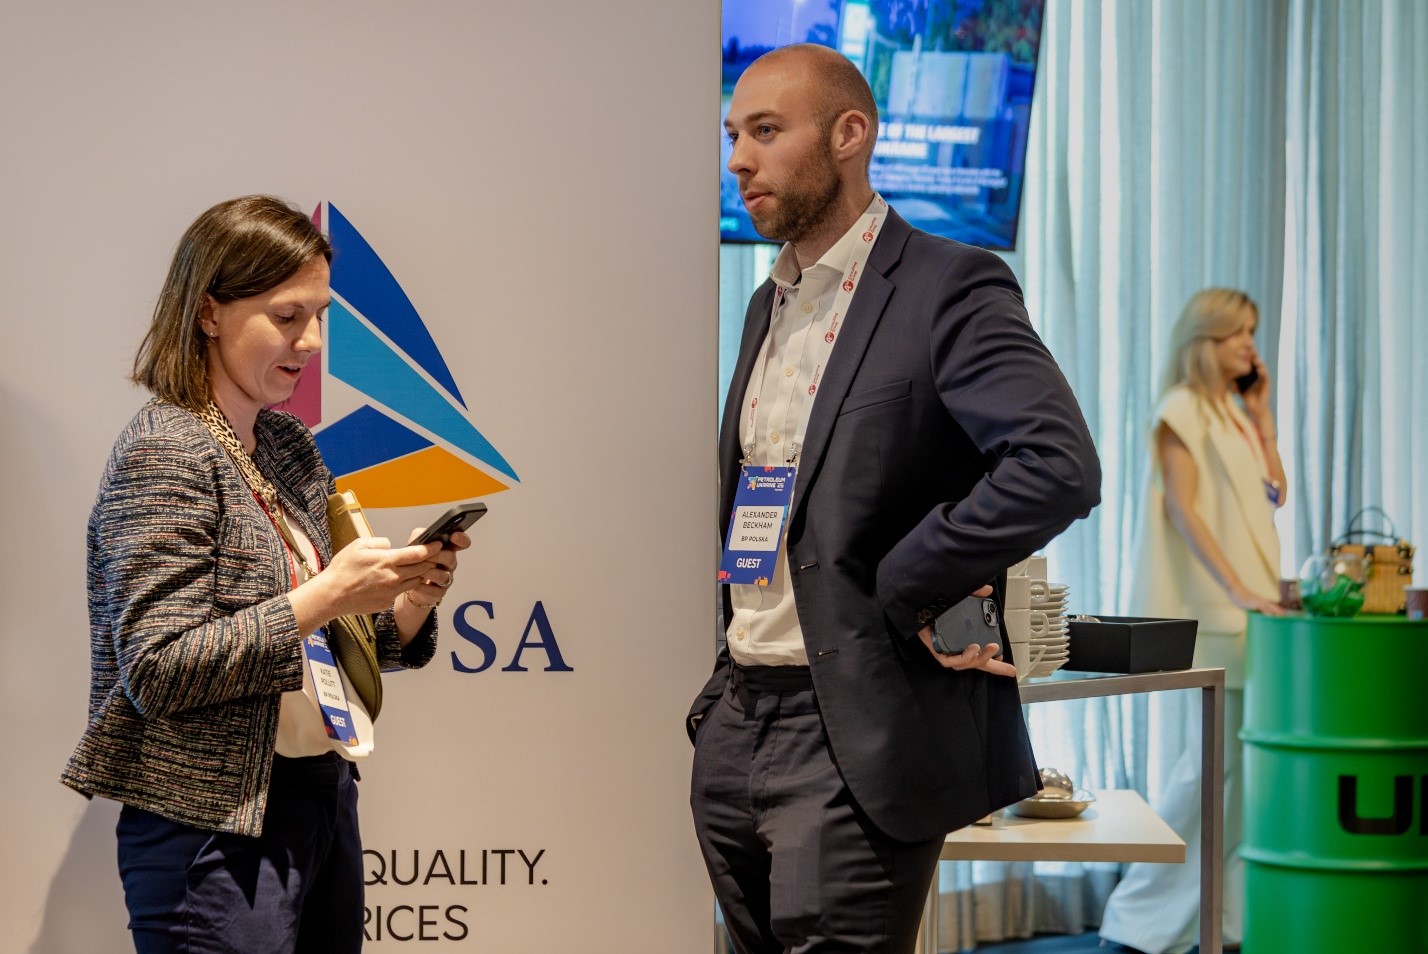
Представники BP Кейт Політт і Александр Бекхем на конференції Petroleum Ukraine. Warsaw`26
Якщо «Д.Трейдинг» невідомим чином потрапив у Констанцу, то ОККО увійшла до числа резидентів Дембогоже. Компанія отримала доступ до зберігання на терміналі PERN і «вікно» на 30 тис. т на місяць. За дев’ять місяців гали збільшили закупівлі з Гдині на 37%, до 130 тис. т.
* * *
Логістичні перепони й безпекова ситуація на півдні спонукали українські компанії змінити Чорне море на Балтійське. Але західний кордон теж має свої проблеми. По-перше, тут теж стає неспокійно. По-друге, він не гумовий. Але економіка й інстинкти самозбереження розвертають нафтові потоки у всьому світі, а в Україні тим паче.

Коментарі
Увійдіть щоб мати можливість лишати коментарі
Увійти