Минулий тиждень приніс гуртовому ринку дизпального певне послаблення цінового тиску. Попри перебої з відвантаженням на південь, ціни на пальне знижувалися слідом за суттєвим просіданням зовнішнього ринку. Наприкінці тижня додатковий тиск на вартість посилило прискорення надходження ресурсу. Водночас трейдери оцінюють попит як доволі активний.
«Попит на дизпальне залишається досить активним, однак пропозиція також зросла. Найпомітніше це на півдні, де відновила роботу Суліна й підвищився рівень води на Дунаї», — зазначив один з трейдерів. З його слів, поліпшення навігаційних умов дало змогу збільшити обсяги завантаження барж.
«Наразі баржі ще мають обмеження для обсягів завантаження, але, за прогнозами, найближчими двома тижнями ситуація дозволить їх зняти», — додав співрозмовник.
Станом на 6 листопада рівень води в Чернаводе становив -219 см, що на 38 см вище відносно початку місяця. Поки збільшення води не позначилося на фрахті барж: €60-65/т.
З огляду на поточні темпи імпорту й уже законтрактовані на листопад обсяги частина трейдерів за звичкою побоюється повернення ринку до профіциту. Передумови для нарощування постачань уже є — як на морському, так і на автомобільних напрямках.
«Для цього є два фактори. Перший — зростання темпів імпорту морським транспортом, другий — збереження потенціалу надходження автопартій. Якщо закриття Суліни будуть нетривалими, шанси привезти в листопаді більше дизпального, ніж у жовтні, досить високі», — зазначив засновник компанії «Мартін Трейд» Володимир Порайко.
Водночас здатність ринку поглинути додаткові обсяги залишається під питанням. Зі слів Порайка, найближчі два тижні покажуть, наскільки генераторний попит компенсує скорочення промислового споживання і чи потребуватиме ринок додаткових до жовтня обсягів.
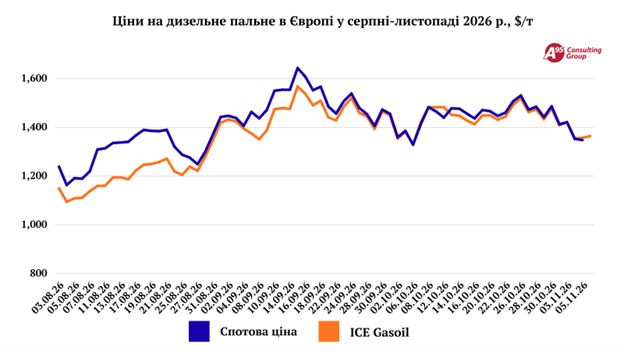
Після послаблення напруги на ринку внутрішні ціни активніше реагували на зовнішню кон’юнктуру. За п’ять днів, з 30 жовтня по 5 листопада, середня вартість дизпального в Європі просіла на $138/т (трохи більше як 6 грн/л), до $1 348/т. При цьому, наприклад, на півдні наприкінці жовтня мінімальна вартість дрібногуртових партій становила 97,80 грн/л, а вже 6 листопада під кінець дня на напрямку озвучувались ціни 92,50 грн/л. В середині дня ресурс можна було придбати за 93,50-94 грн/л.
Водночас цінові можливості імпортерів залежали від напрямку постачання. Різниця у собівартості ресурсу з Констанци й Греції з урахуванням котирувань і листопадових надбавок становить близько $50/т. Проте ажіотажна складова в ціні дозволяла трейдерам маневрувати пропозиціями незалежно від джерела імпорту.
Окрім звичних напрямків, на півдні зберігаються постачання з додаткових напрямків, наприклад Болгарії. Так, уперше з грудня 2023 року звідти поїхала залізниця. Ресурс привіз «Мартін Трейд» від Bulmarket. Також зросли з країни у жовтні й автопостачання: близько 2 тис. т — максимальні з квітня 2024 року.
Захід на межі можливостей
Обмеження пропускної спроможності залізничних пунктів пропуску, яка вже працює на максимумі, залишає невеликий потенціал для збільшення постачань. Хоча тут думки розділилися: трейдери вважають, що УЗ не використовує всіх наявних можливостей, тоді як перевізник переконує у зворотному.
У будь-якому разі, трейдери розширюють географію входу пального в країну. Зокрема все більше поглядів ловить на собі Закарпаття, куди раніше заходили хіба що ОККО й ЗПЕК. Тепер там було помічено UPG, яка до цього вийшла на ринок у Львівській області. Станом на 6 листопада вартість пального у компанії опускалася до 93,50 грн/л. При цьому на напрямку протягом дня ціни варіювалися у межах 94,25-95,90 грн/л. За ринковою ціною на напрямку продавав ЗПЕК.
Зі слів імпортерів, у листопаді Литва обрізала обсяги майже на 30%. Згідно з новим протоколом, на період з 6 по 15 листопада вартість дизельного пального заводу встановилася на рівні $1 268-1 278/м3, що на $50/м3 менше від попередніх показників.
Попри ремонт на НПЗ Slovnaft, у листопаді постачання словацького дизпального триватимуть. Водночас економіка цього напрямку помітно погіршилася: листопадова премія зросла до $290-320/т, суттєво перевищивши пропозиції з інших джерел. Тому деякі компанії, які контрактували ресурс у жовтні, відмовилися від нього на листопад.
* * *
Відновлення активності на півдні можуть підсилити пропозицію, тоді як західний напрямок залишається обмеженим пропускною спроможністю кордону й зниженням окремих джерел ресурсу. Нагадаємо, що за прогнозами листопад і грудень мають бути вельми місткими, якщо зважати на динаміку минулих років. З іншого боку, цілі галузі наразі перебувають у нокауті, що безумовно має позначитись на попиті.

Коментарі
Увійдіть щоб мати можливість лишати коментарі
Увійти