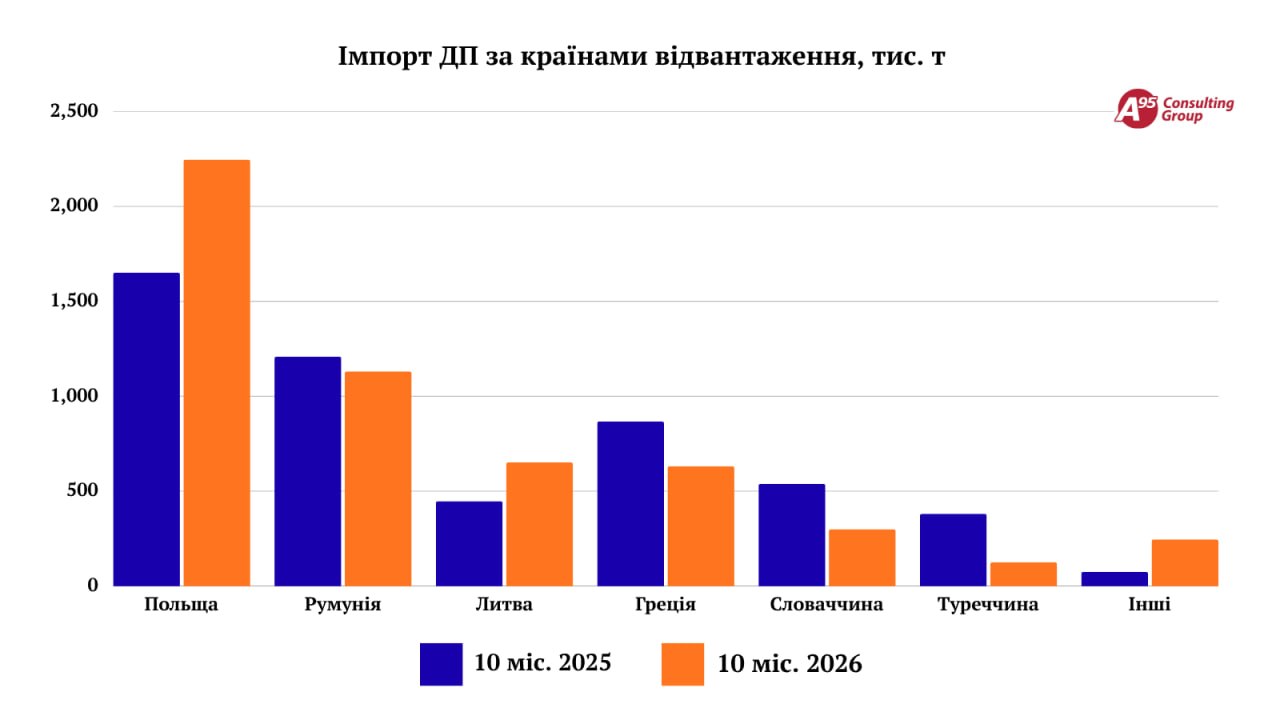
У жовтні 2026 р. імпорт дизельного пального становив 585 тис. т, що на 3% вище за жовтень минулого року. Сукупний імпорт за 10 міс. 2026 р. оцінюється у 5,3 млн т, що також перевищує торішній показник на 3%. Про це інформує Консалтингова група «А-95» за результатами власного дослідження.
Основною країною-постачальником дизпального лишається Польща – близько 235 тис. т, що на 7% менше, ніж у жовтні 2025 року.
Одночасно у 3,6 раза відносно минулого року зросло постачання з Литви – до 90 тис. т.
Ще більш відчутним було збільшення постачань з Румунії (155 тис. т), що майже у 6 разів більше, ніж торік. Причиною є санкційні обмеження, які Україна запровадила на цей напрямок восени минулого року.
Серед корпоративних постачальників лідерство зберігає польський концерн ORLEN S.A., який у жовтні сумарно відвантажив з НПЗ у Польщі й Литві понад 140 тис. т дизпального. За 10 міс. 2026 року польський концерн спрямував в Україну понад 1,4 млн т, що на 31% більше, ніж за аналогічний період 2025 року, й на 72% — ніж за січень-жовтень 2024-го.
«Попри світову енергетичну кризу й логістичні проблеми, ORLEN продовжує робити важливий внесок у стійкість України. У вересні-жовтні з’явились певні труднощі з постачанням польського ресурсу, через що український уряд має звернути увагу на цей стратегічний напрямок», – вважають в «А-95».
Другий місяць поспіль найбільшим імпортером дизельного пального є «Укрнафта»: у жовтні на її рахунку близько 75 тис. т дизпального, або у 2,5 раза більше, ніж за аналогічний період 2025 року.
На другому і третьому місці ОККО і UPG – 70 і 65 тис. т відповідно.
Уперше у ТОП-5 імпортерів дизпального увійшла Західна паливно-енергетична компанія (ЗПЕК) з результатом понад 35 тис. т.
«Укрнафта» й ЗПЕК є найбільш динамічними імпортерами, їхні постачання за результатами 10 міс. 2026 року зросли у 2,5 раза порівняно з аналогічним періодом торік.
|
Компанія |
Жовтень, тис. т |
10 міс.2026 р. тис. т |
10 міс. 2026 до 10 міс. 2025 р. р. % |
|
|
1 |
Укрнафта |
75 |
700 |
159% |
|
2 |
ОККО |
70 |
760 |
24% |
|
3 |
UPG |
65 |
540 |
11% |
|
4 |
АТ Енерго Трейд |
45 |
440 |
-29% |
|
5 |
ЗПЕК |
35 |
285 |
159% |
|
6 |
WOG |
35 |
420 |
31% |
|
7 |
Газтрім |
30 |
175 |
-46% |
|
8 |
Мартін Трейд |
30 |
200 |
14% |
|
9 |
Пейд |
25 |
325 |
-19% |
|
10 |
Д.Трейдінг |
25 |
210 |
68% |
* за оцінками Консалтингової групи «А-95»
«Ця осінь дуже напружена для постачальників дизпального через зміну логістичних маршрутів і рекордні світові ціни. Складне, тривале й дороге транспортування разом з високими цінами вимили оборотний капітал українських імпортерів, що є неабиякою проблемою для подальшого збільшення постачань напередодні зимового сезону», – заявили в Консалтинговій групі «А-95».
Експерти позитивно оцінюють запровадження урядом у жовтні «зелених коридорів» для пального на кордоні, що зокрема вже позначилось на обсягу імпорту автомобільним транспортом. У жовтні він став найбільшим з грудня 2023 року. Проте цього недостатньо для гарантованого постачання необхідних обсягів, через що уряду також слід зосередитись на проблемах залізничних перевезень.

Коментарии
Войдите чтобы иметь возможность оставлять коментарии
Войти