У жовтні постачання скрапленого газу склало 63 тис. т, що на 9% менше порівняно з вереснем і на 23% відносно аналогічного періоду минулого року. Загалом з початку року імпорт газу зменшився на 6% порівняно з січнем-жовтнем 2025 року — 632 тис. т. Про це свідчить дослідження Консалтингової групи «А-95».
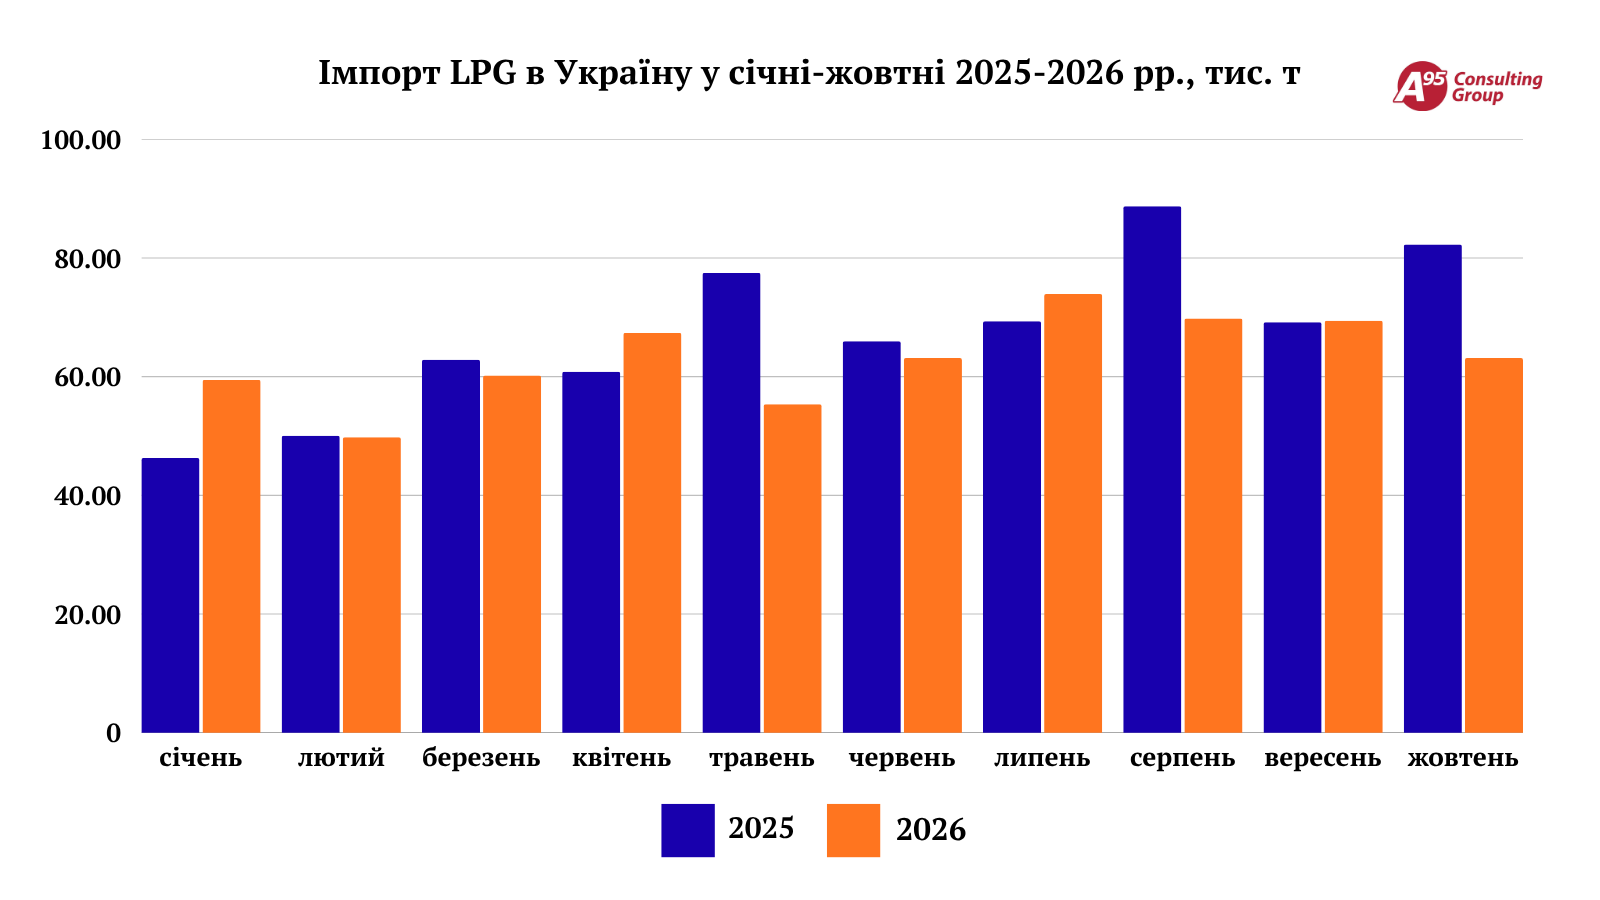
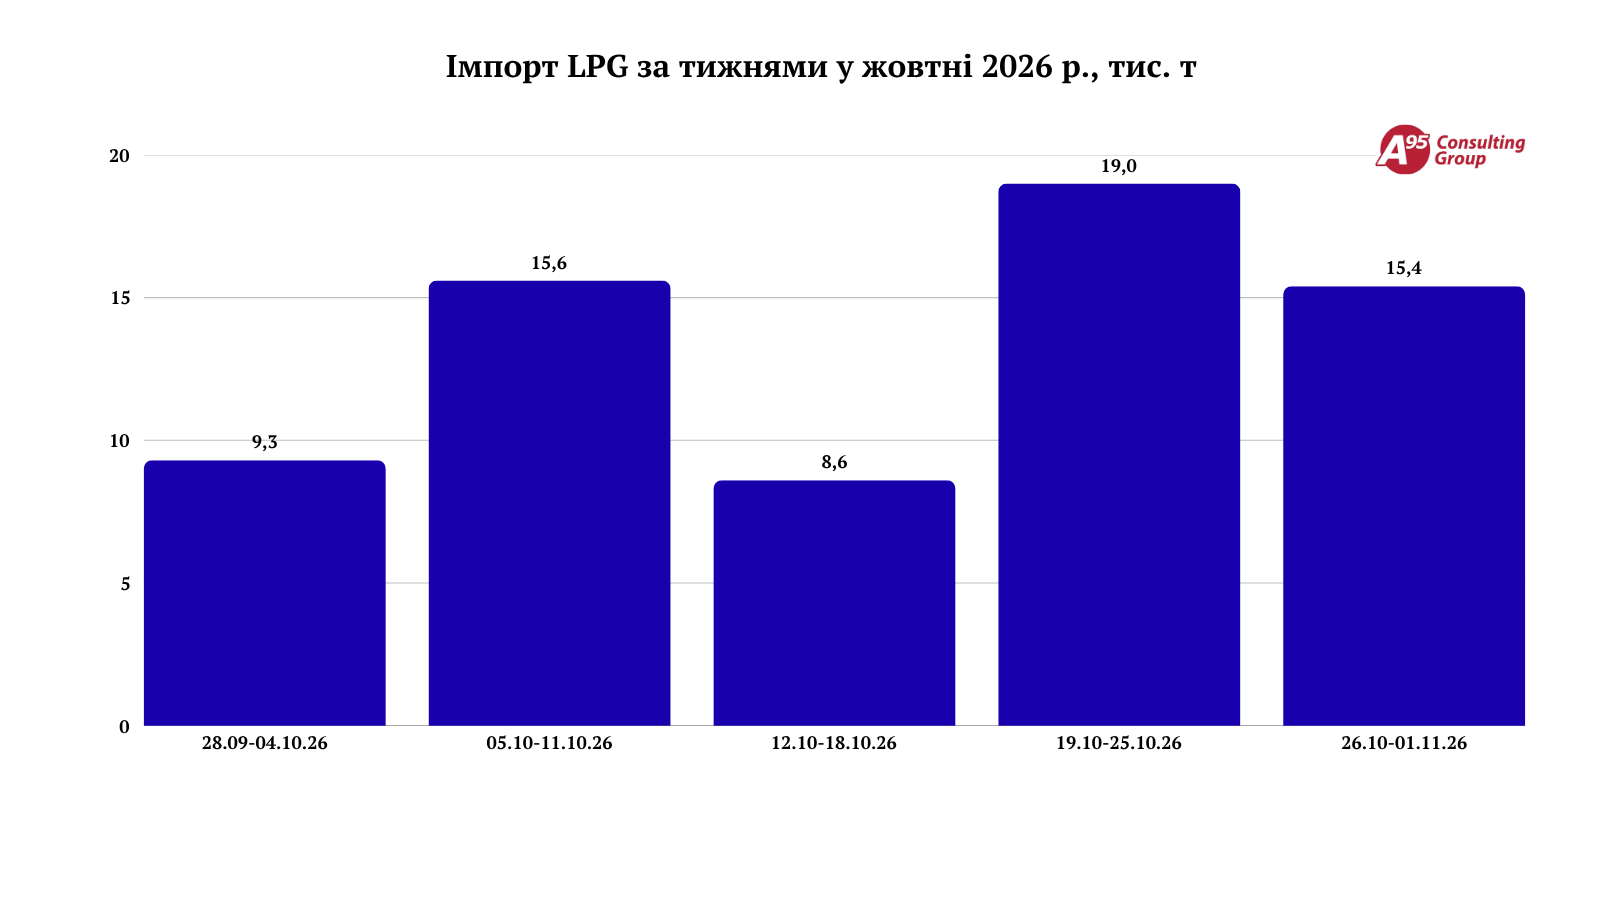
Попри відносно невелике скорочення імпорту порівняно з вереснем, у жовтні ринок LPG зіткнувся з гострою нестачею ресурсу. Проблеми накопичувалися поступово: затримки на західному кордоні розтягнули логістику до тижня й більше, а тривале закриття Суліни обмежило надходження через південний напрямок. У результаті нові партії не встигали поповнювати ринок, а запаси, сформовані раніше, швидко скорочувалися.
У другій половині місяця ситуацію ускладнило погіршення кон’юнктури на зовнішніх ринках. Зарубіжні постачальники скорочували пропозицію на тлі зростання цін в Європі і високого попиту в Середземномор’ї. Особливо відчутним це стало для бутану: у портах ARA його вартість перетнула $1100/т, а на півдні знайти його було майже неможливо.
«Дефіцит став результатом одночасного впливу кількох факторів: атак на інфраструктуру і низьких темпів імпорту наприкінці вересня через нижчі ціни на внутрішньому ринку та скорочення постачань у жовтні через тривале закриття Суліни (за перші 18 днів жовтня канал працював лише дев’ять днів, — ek) і черг на західному кордоні, які подекуди сягали дев’яти днів», — зазначили в одній із великих компаній.
Зі слів співрозмовника, у жовтень компанії заходили з запасами, однак у міру затримок із надходженням нових партій вони вичерпувалися. Вже ближче до другої половини місяця навіть аграрії, які готові купувати ресурс за високими цінами, не завжди могли знайти необхідні обсяги.
Південь здає позиції
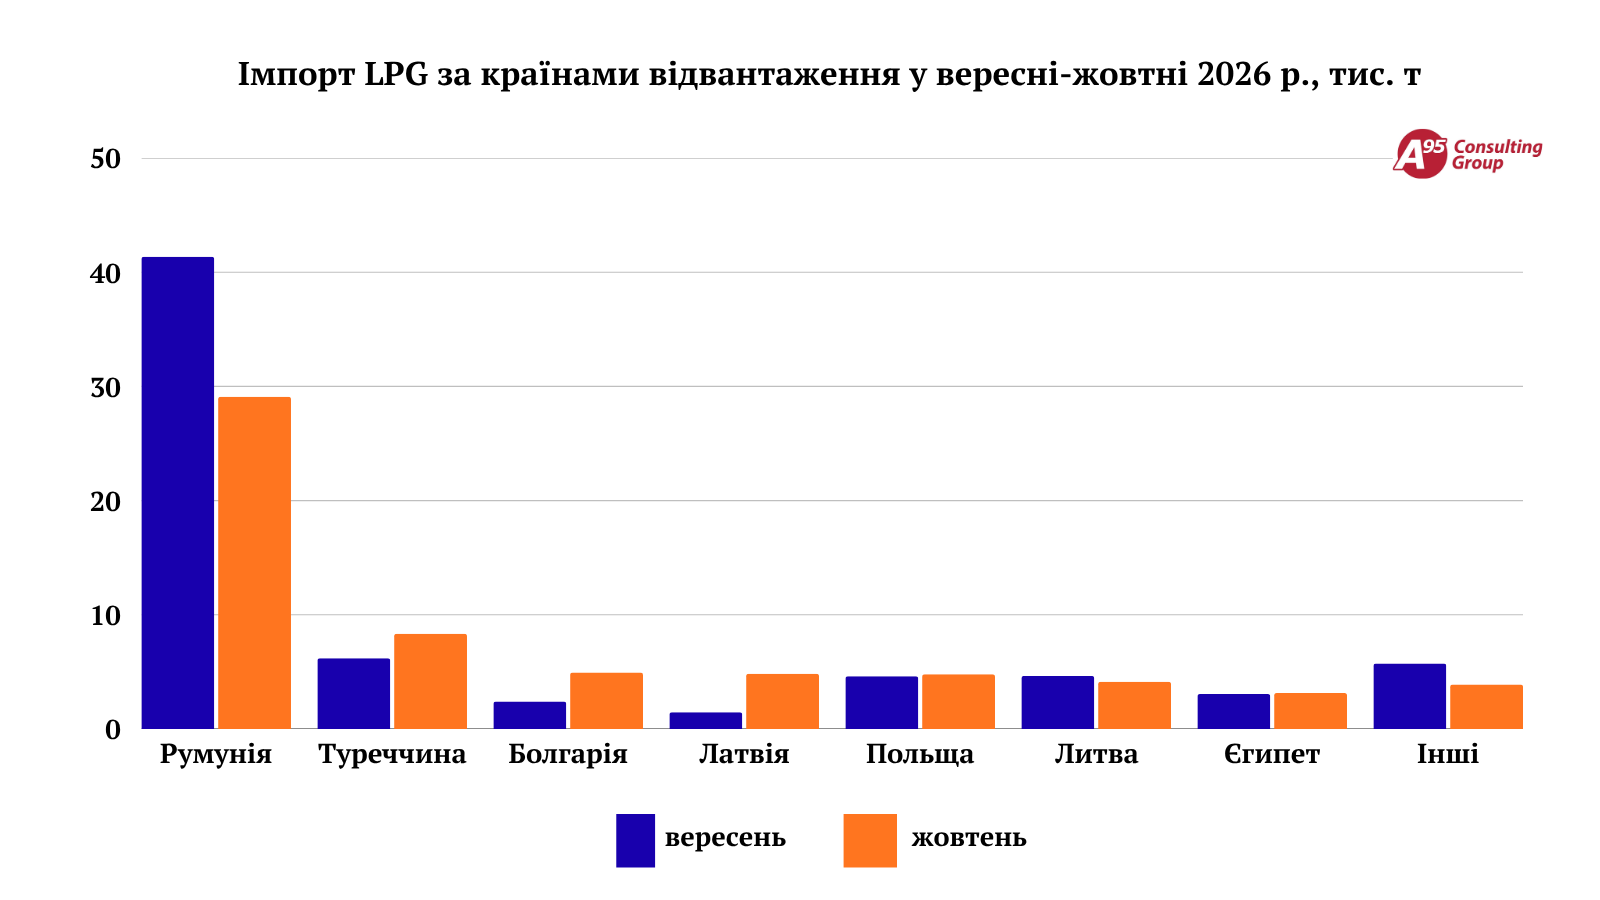
Постачання на Південь, який залишається основним каналом надходження скрапленого газу в країну у жовтні знизилося на 17% порівняно з вереснем і на 30% відносно жовтня минулого року, до 46 тис. т.
Відносно вересня суттєво — на 30%, до 29 тис. т — зменшилися постачання з Румунії, на обсяги надходження до якої впливало також робота Сулінського каналу. Майже п’яту частину румунського ресурсу було закуплено у Martin Trade через її міжнародну структуру Martin Energy. Нагадаємо, раніше компанія працювала на українській стороні Дунаю, однак через погіршення безпекової ситуації в Чорному морі переорієнтувала відвантаження для українських споживачів на румунський порт Галац.
Через відсутність вільних обсягів суттєво скоротилися відвантаження від OMV Petrom (трохи більше 1 тис. т проти 4 тис. т) і Bulmarket (2 тис. т проти 8 тис. т). Останній пропонував газ в Болгарії, звідки надійшло від трейдера майже 5 тис. т — 97% загальних постачань з країни.
Імпорт з Туреччини і Єгипту склав трохи більше 8 тис. т (+35% до вересня) і 3 тис. т (+3%) відповідно. Весь обсяг з першої надійшов від Likitgaz Dagitim, другої — від Modern Gas Derivatives для «БРСМ-Нафти».
Уперше за історію спостережень найбільшим джерелом імпорту на західному напрямку стала Латвія. У жовтні Latvijas Propana Gaze відвантажила звідти майже 5 тис. т газу — у 2,3 раза більше, ніж у вересні. При цьому імпорт із Литви, яка раніше була лідером, скоротився на 11%, до 4 тис. т, поступившись Польщі (майже 5 тис. т, +4%).
Зміна географії постачань зумовлена як логістичними, так і ціновими чинниками. Через тривалі черги на західному кордоні трейдери дедалі частіше розглядали віддаленіші маршрути. Окрім того, закупівлі в Латвії зробили привабливішими скорочення пропозиції пропану на півдні та звуження цінової різниці між напрямками.
Польські постачальники, своєю чергою, отримали додаткові можливості завдяки зростанню цін на внутрішньому ринку та скороченню відвантажень із литовського заводу в другій половині місяця. Однак ресурсу у поляків також бракувало, тож наприкінці жовтня місцеві трейдери почали імпортувати газ із Риги.
Відчутно зросли і обсяги з Угорщини: 3 тис. т (в 2 раза). Саме звідти трейдери везли бутан, пропозицій якого на ринках були обмежені.
Розстановка імпортерів
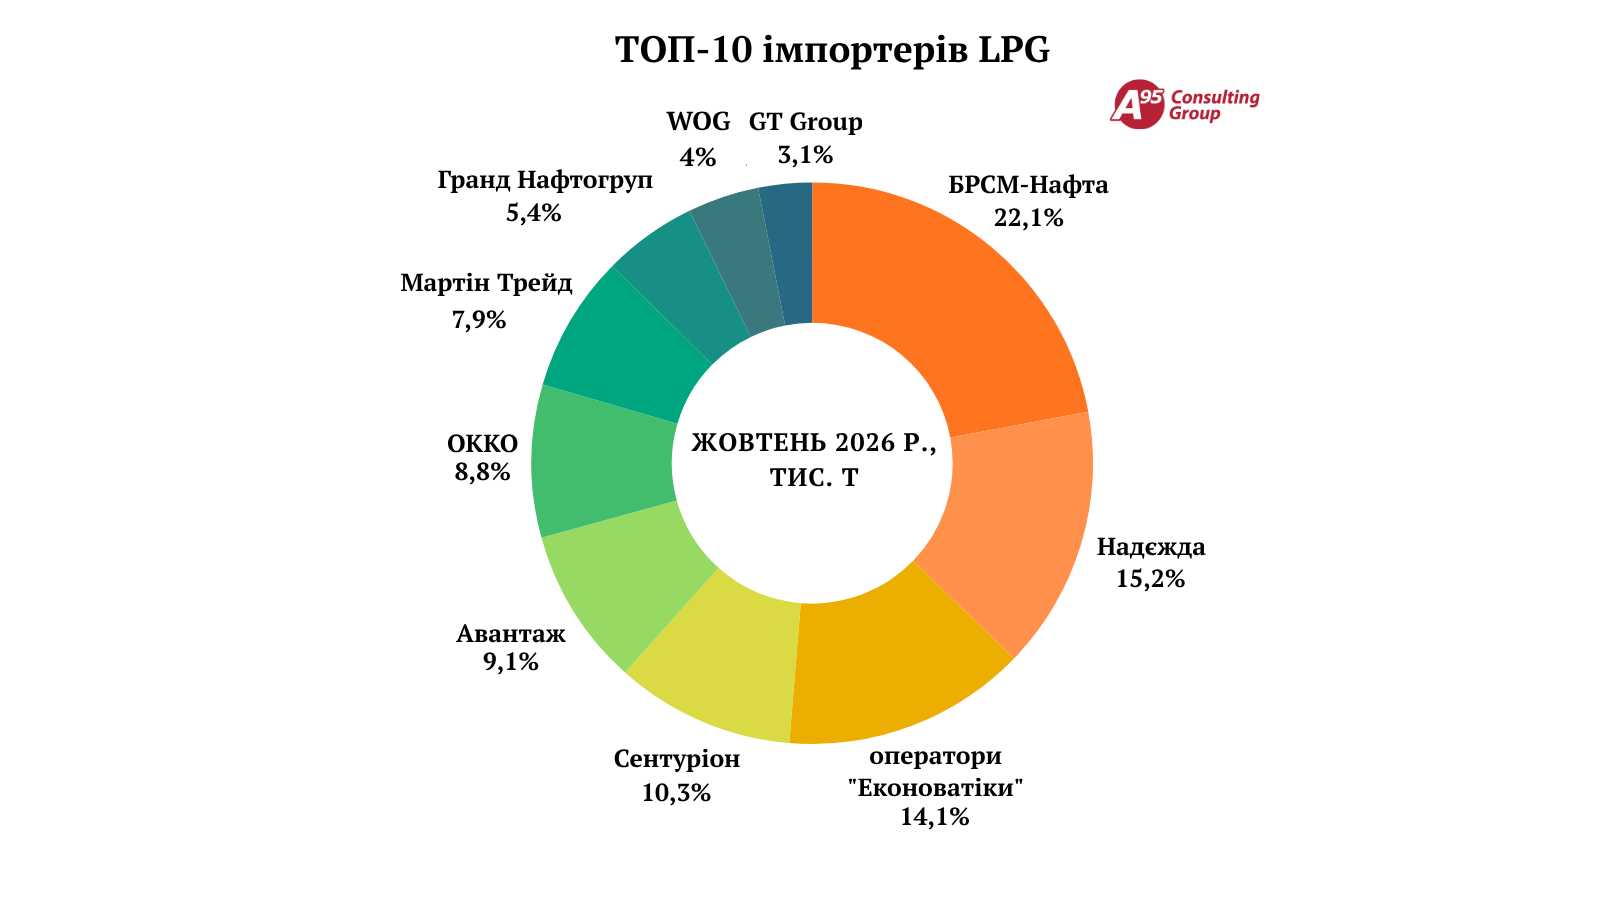
Найбільшим імпортером газу залишається «БРСМ-Нафта», яка у жовтні імпортувала 10 тис. т пального, що на 18% більше ніж у вересні. Компанія, як і раніше, зосередилася на морських постачаннях, додавши лише одну залізничну партію з Румунії.
На другому місці — «Надєжда» (7 тис. т, +19%). Більшу половину свого обсягу трейлер привіз вагонами-цистернами з Болгарії від Bulmarket.
Слідом йдуть оператори терміналу «Еконоватіка», сумарно імпортувавши трохи менше 7 тис. т (-9%). Окрім пропану, компаніям вдалося вихопити дві партію бутану від Rompetrol Rafinare.
Надходження на адресу «Сентуріону» та «Авантажу» скоротилися на 21% і 29% відповідно — до 5 тис. т і 4 тис. т. Обсяги першого могли бути більшими, однак на них вплинули затримки через Суліну і непідтвердження постачальником раніше узгодженого обсягу. «Авантаж 7» повністю перейшов на автомобільний імпорт, не розмитнивши в жовтні жодної тонни морем.
Також зменшилися обсяги розмитнення у «Мартін Трейд» (майже 4 тис. т, -18%) і WOG (2 тис. т, -21%). Водночас ОККО, «Гранд Нафтогруп» і GT Group збільшили їх на 4%, 21% і 48% відповідно. «Гранд Нафтогруп» розширив географію постачань ресурсом з Албанії, Болгарії і Латвії.
Цього разу до «десятки» недотягнули «Барс 2000» і «Паралель». «Барс 2000» скоротив відвантаження з Румунії майже вдвічі, до 1 тис. т. «Паралель» замість двох морських партій привезла одну, що і вплинуло на результат компанії.
Загалом ТОП-10 постачальників забезпечили 75% загального обсягу імпорту проти 73% у вересні і 69% у жовтні 2025 року.
* * *
Листопад готує ринку LPG нове випробування. Запровадження «зеленого коридору» для газовозів на західному кордоні має прискорити імпорт, однак ефект від спрощення логістики може виявитися обмеженим через скорочення пропозиції в Європі й високими цінами ресурсу. Листопадова формула Sonatrach зросла майже на $230/т, а пропозиції на західному напрямку на початку місяця перевищили $1500/т.

Коментарии
Войдите чтобы иметь возможность оставлять коментарии
Войти