За умови збереження поточних тенденцій ринку вартість автогазу на АЗС може сягнути 65 грн/л, що становитиме 72% від поточної ціни А-95. Як показує минулий досвід, така пропорція є технологічним максимумом ціни, за якого використання скрапленого газу як моторного пального втрачає економічний сенс.
28 жовтня на аукціоні Української енергетичної біржі середньозважена вартість скрапленого газу зросла до 107 715 грн/т, що на 4 191 грн/т більше порівняно з торгами минулого тижня. Точково цінник переступав позначку у 110 000 грн/т. Після торгів до такої планки піднялися поодинокі пропозиції газу у столичному регіоні.
Середньозважена вартість пального «Укргазвидобування» зросла на 4 542 грн/т, до 108 081 грн/т, «Укрнафти» — на 3 791 грн/т, до 107 296 грн/т. Лоти з західних базисів остання реалізувала за середніми 104 392-106 505 грн/т проти 103 856-105 452 грн/т тижнем раніше.
Таким чином, з початку місяця середня ціна на аукціонах зросла на 33 673 грн/т, або 18,2 грн/л.
Основним драйвером цін є критичне посилення дефіциту газу в Україні. З урахуванням темпів надходження за 25 днів місяця у жовтні прогнозоване постачання газу становитиме 59,2 тис. т, що на 15% менше, ніж у вересні, й буде одним із найменших за останні п’ять місяців.
На внутрішньому ринку пропозицій з негайним відвантаженням майже немає. «У столичному регіоні зараз важко знайти навіть 100 т», — розповів один зі співрозмовників.
Ситуацію ускладнили зменшення залишків з безпекових міркувань і порушення постачань на південь через логістичні складнощі й зниження пропозицій у Середземномор’ї.
Через тривале закриття Суліни графіки надходження пального змістилися і збіглися зі зростанням спотових цін на пальне в Середземномор’ї. На тлі зростання цін постачальники почали відмовлятися від раніше взятих зобов’язань. Зокрема відомо, що турецький постачальник скасував відвантаження однієї партії ресурсу.
Додатковою причиною компанії вважають очікування значно вищих котирувань Sonatrach на листопад. За прогнозами, ціна на бутан у листопаді може зрости у межах $150-270/т, на пропан — додати $110-180/т.
У жовтні «Сентуріон» і «АТ Енерго Трейд» отримали лише по одному танкеру з LPG, які прибули лише минулого тижня. Друга партія, яку планував «АТ Енерго Трейд», не надійшла в Україну через технічні труднощі. «Сентуріон» частково компенсував дефіцит ресурсу баржею з пропаном з Румунії.
Протягом місяця на півдні найстабільніше ресурс був доступний лише у «Вігазтрейду»/«Вілле Форте». Остання ціна легкої суміші цих постачальників становила 101 000 грн/т.
Потерпають від черг на кордоні суходольні постачання. Попри запуск із 22 жовтня «зеленого коридору» для пального, імпортери газу не отримали обіцяного пріоритету на кордоні. Хоча скраплений газ входить до переліку пріоритетних товарів, газовози лишаються в загальній черзі.
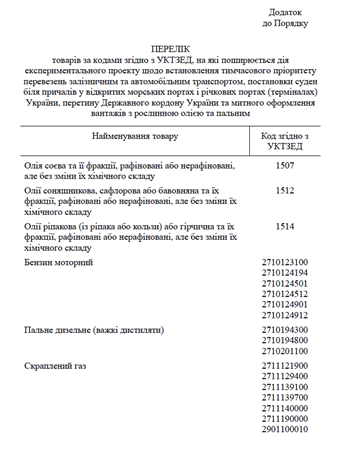
«Ми посилалися на постанову, надавали її митникам, але газовози не пропускають. Вони продовжують стояти у загальній черзі», — розповів один із трейдерів.
На цей тиждень вартість газу ORLEN Lietuva становить $988/т FCA Юодейкяй проти $1 023/т. Зниження вартості трейдери пояснювали слабкою вибіркою і, як наслідок, появою вільних пропозицій. З урахуванням черг на кордоні тривалістю 7-9 днів, цей ресурс надійде у кращому разі наступного тижня.
Ціни на газ у польських постачальників становили близько $1 235-1 300/т, що на польсько-українському кордоні досягає близько 95 580-99 135/т. При цьому обсяги пропозицій обмежені.
Високі ціни на напрямку підтримують котирування ARA. На 27 жовтня вартість великих партій пропану у Північно-Західній Європі становила $831/т CIF ARA (+$8/т до рівня 19 жовтня), бутану — $1 074/т CIF ARA (+$52,5/т). Газова суміш 50/50 здорожчала на $30/т, до $952/т.
Трейдери не виключають, що аукціон внутрішніх виробників на УЕБ може додатково підштовхнути ціни у західних постачальників.
Через дефіцит пропозицій на традиційних напрямках і низьку оборотність газовозів трейдери знову звернулися до віддалених джерел постачання, зокрема Албанії. Так, звідти розмитнила два газовози «Гранд Нафтогруп». Востаннє трейдер імпортував з країни у квітні цього року.
Перспективи листопада на ринку скрапленого газу залишаються невтішними: високі спотові ціни, премії понад $250/т і очікування нових цін Sonatrach стримують контрактування ресурсу на півдні. За таких умов гурт ризикує закріпитися поблизу 110 000 грн/т — рівня, який трейдери вважають граничним для подальшої реалізації.
Як зазначають трейдери, перші ознаки поліпшення ситуації можуть з’явитися не раніше другої половини листопада-початку грудня, коли високі ціни почнуть стримувати попит. Потенційне зниження попиту може поступово вирівняти баланс, однак до того ринок ризикує пройти через подальше скорочення споживання, обережність імпортерів, зникнення ресурсу в окремих мережах і цінову межу, за якою автогаз втрачатиме свою головну перевагу.

Коментарии
Войдите чтобы иметь возможность оставлять коментарии
Войти