Дизельні «гойдалки»: вересень перетасував імпортерів дизпального
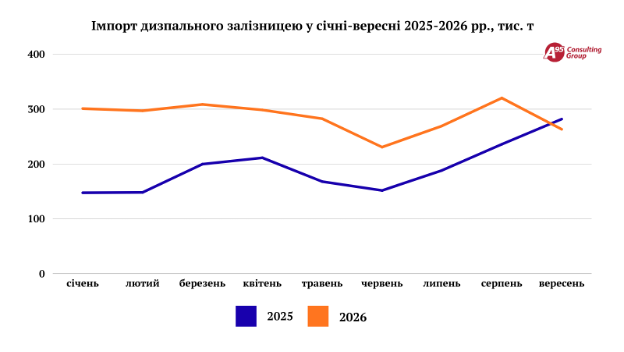
Нинішній вересень видався не типовим. Якщо раніше це був пік сезону, то цього разу він дуже посередній. Відсутність економіки, слабкий попит і логістичні проблеми просадили імпорт на 21% рік до року і на 9% — порівняно з серпнем. У результаті більшість топімпортерів не змогли реалізувати запланованого, і це вже добре відчутно у жовтні.
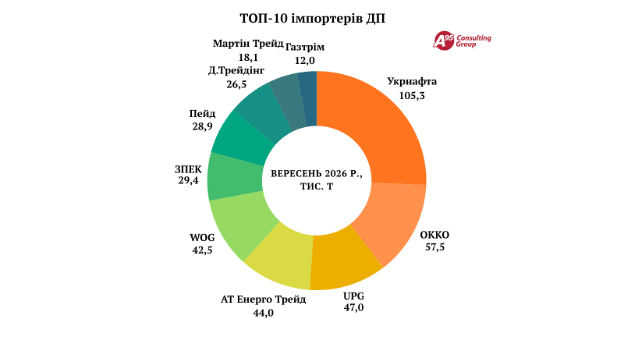
Попри зменшені обсяги, кількість охочих випробувати вересневі «гойдалки» різко зросла: всього на митниці відмітилось 153 компанії, що на 31 більше, ніж роком раніше, коли обсяги були більшими. Крім того, ТОП-10 зміцнила свої позиції з 70% до 77% у загальному імпорті.
А лідером у загальному й особистому заліках стала «Укрнафта», яка привезла рекордний для себе обсяг — 105 тис. т. У «воєнній» історії більше «сотки» привозили лише двічі: ОККО у листопаді минулого року (115 тис. т) і «АТ Енерго Трейд» у грудні того ж року (107 тис. т). Прориву від «Укрнафти» чекали ще у серпні внаслідок нового витка підвищення цін і нестачі обсягів у липні. Але, за наявними даними, тоді не дозволила логістика (як і багатьом іншим).
У цьому контексті привертає до себе увагу логістична рокіровка «Укрнафти»: імпорт з півдня збільшився майже у півтора раза, а частка цих обсягів зростала з 26% до 43%. Раніше ставка була на захід (читай Польщу), звідки надходило 75%. Схоже, питання логістики стає все більш актуальним.
Характерно, що 20% від вересневих обсягів припадає на арктичне дизпальне, яке, звісно, було від ORLEN. Для довідки: торік держкомпанія повезла «арктику» лише у жовтні.
Є впевненість у тому, що великі обсяги ми будемо бачити в «Укрнафти» й надалі, зокрема й через утримання найнижчих цін на АЗС.
Імпорт ОККО рухнув за місяць на 35% (58 тис. т). За інсайдерською інформацією, вересневий план становив близько 90 тис. т. Але заїхало трохи більше як половина. З Польщі було імпортовано лише 27 тис. т пального проти 71 тис. т у вересні минулого року. Частково трейдер встиг заміститися півднем, звідки привіз понад 21 тис. т, але загальну ситуацію це не врятувало. Заспокоїти себе гали можуть тим, що вони продовжують лідирувати за результатами 9 місяців з обсягом майже 690 тис. т, що на 28% більше, ніж за аналогічний період 2025 року.
Спіткнулась і UPG – 47 тис. т, або на 12% менше за вересень 2025-го. Це найменший результат з липня 2025 року, коли ще не було мегаугоди про ANP/«Авіас». І знову тяжка доля спіткала імпортера з Польщі. На проблему вказує той факт, що частину обсягів компанія перекинула на інші переходи, чому були невимовно раді колеги по ринку. Для повноти картини додамо, що сильно просів у UPG й імпорт бензину, обсяги якого відносно серпня скоротилися на 21% (16 тис. т). Відомо, що в компанії дуже збентежені, й, вочевидь, треба очікувати нових логістичних рішень.
Далі впритул ідуть «АТ Енерго Трейд» і WOG. У вересні минулого року АТ була лідером ТОП-10 з майже вдвічі більшим обсягом, ніж цього року (47 тис. т). Різке зниження зумовлено зникненням «морських» обсягів, які сильно скоротилися після російських атак.
WOG — один із небагатьох великих імпортерів, якому у вересні вдалося додати і в річному, і в місячному вимірі: +18% і +6% відповідно (43 тис. т). І це при тому, що імпортер працює на тому ж логістичному напрямку, де й інші «зелені» колеги, й не тільки. Що привертає до себе увагу, так це вертикальне, на 68%, падіння обсягів від ORLEN. І це попри невеличкі обсяги: якщо у серпні було 8 тис. т, то у вересні лише 1,4 тис. т. Це вже вказує на певні зміни у роботі польського гіганта, які раніше були обумовлені ремонтами НПЗ, а тепер навіть невідомо чим. Поки WOG зміг не тільки оперативно заміститися за допомогою імпорту з Дембогуже, зокрема від Unimot.
Крім того, на напружену ситуацію на польському напрямку вказує і той факт, що WOG близько року не дивився у бік моря. А у вересні купив у Euronova Energies і Vitaro Energy 7,75 тис. т.
Як і переважна більшість колег по ринку, не зміг забезнечити запланований обсяг ЗПЕК, проте все одно зберіг за собою шосту сходинку з показником 29 тис. т. Це на 25% менше, ніж у серпні, але на 30% більше, ніж торік. Загалом ЗПЕК лишається найдинамічнішим учасником ТОП-10: імпорт дизпального за 9 міс. зріс на 228%, до 250 тис.. Як і решта імпортерів, компанія змушена опрацьовувати альтернативні маршрути постачань за допомогою власного рухомого складу. Результати мають проявитися найближчим часом.
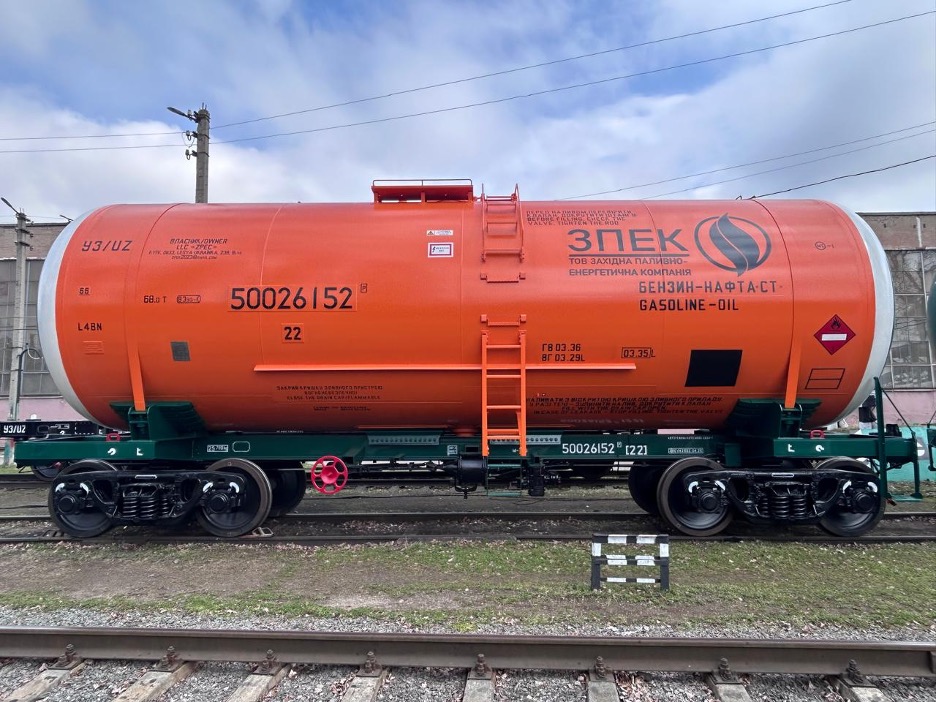
Проєкт ЗПЕК зі збільшення власного рухомого складу став актуальним раніше, ніж планувалося
«Пейд» (29 тис. т, -45% до вересня 2025-го) продовжує навантажувати колеса, але вже з меншим ентузіазмом. У вересні обсяги автопартій трейдера скоротилися вдвічі, до 3,7 тис. т. Як стало відомо, перемога «Пейду» на тендері «Укрзалізниці» з постачання 8 000 т пального була короткотривалою. Трейдер не надав фінансового забезпечення, тому його було дискваліфіковано. За підсумком цей лот перейшов до широковідомої у вузьких колах «Люкс Країни».
«Д.Трейдинг» хоч трохи й просів у річній динаміці, але до серпня збільшив імпорт на 78%. Не озброєним оком видно натхнення на румунському напрямку – 17 тис. т, або вдвічі більше, ніж у серпні. Кажуть, трейдеру таки вдалося втертися у довіру до портовиків у Констанці й отримати потужності зі зберігання – недосяжну мрію багатьох українських імпортерів. З початку року «Д.Трейдинг» збільшив імпорт у 2,1 раза — до 186 тис. т. Схоже, чутки про згортання діяльності трейдера виявились перебільшенням.
Зберіг торішні обсяги «Мартін Трейд»: 18 тис. т. Близько 56% свого імпорту, або 10 тис. т, компанія постачила залізницею, при цьому автопартії скоротила до однієї машини з Литви. За напрямками переважає Румунія (майже 10 тис. т проти 5 тис. т роком тому), далі Польща з обсягом 6,5 тис. т проти майже 2 тис. т у вересні 2025-го.
Замикає десятку — «Газтрім». Порівняно з минулим роком імпорт компанії впав на 73%, до 12 тис. т. Це логічно співвідноситься зі зниженням морських обсягів, які були базою для близького до «Газтріму» трейдера AGTG – одного з ключових постачальників з півдня. Крім того, через затоварення напрямку частину ресурсу довелося заводити через Молдову, що погіршило економіку постачань.
Випала з обойми «БРСМ-Нафта» – 6 тис. т проти майже 16 тис. т роком раніше. Відносно серпня падіння було ще суттєвішим: -75%. Тут теж вочевидь ключовим фактором стала морська логістика, що погіршується.
* * *
Вересень показав проблеми з логістикою, які були закладені у серпні російськими атаками на морські канали постачання. Автоматичне перемикання всіх вантажовласників на суходіл призвело до заторів на митних переходах. І ця ситуація погіршується. Відповіддю ринку стало нарощування автомобільних постачань, яке найдорожче з-поміж усіх. Осінньо-зимовий сезон цього року розпочався набагато раніше, ніж торік, і обіцяє бути не менш напруженим.

Коментарі
Увійдіть щоб мати можливість лишати коментарі
Увійти