Важкі літри: рейтинг паливних ритейлерів у I півріччі
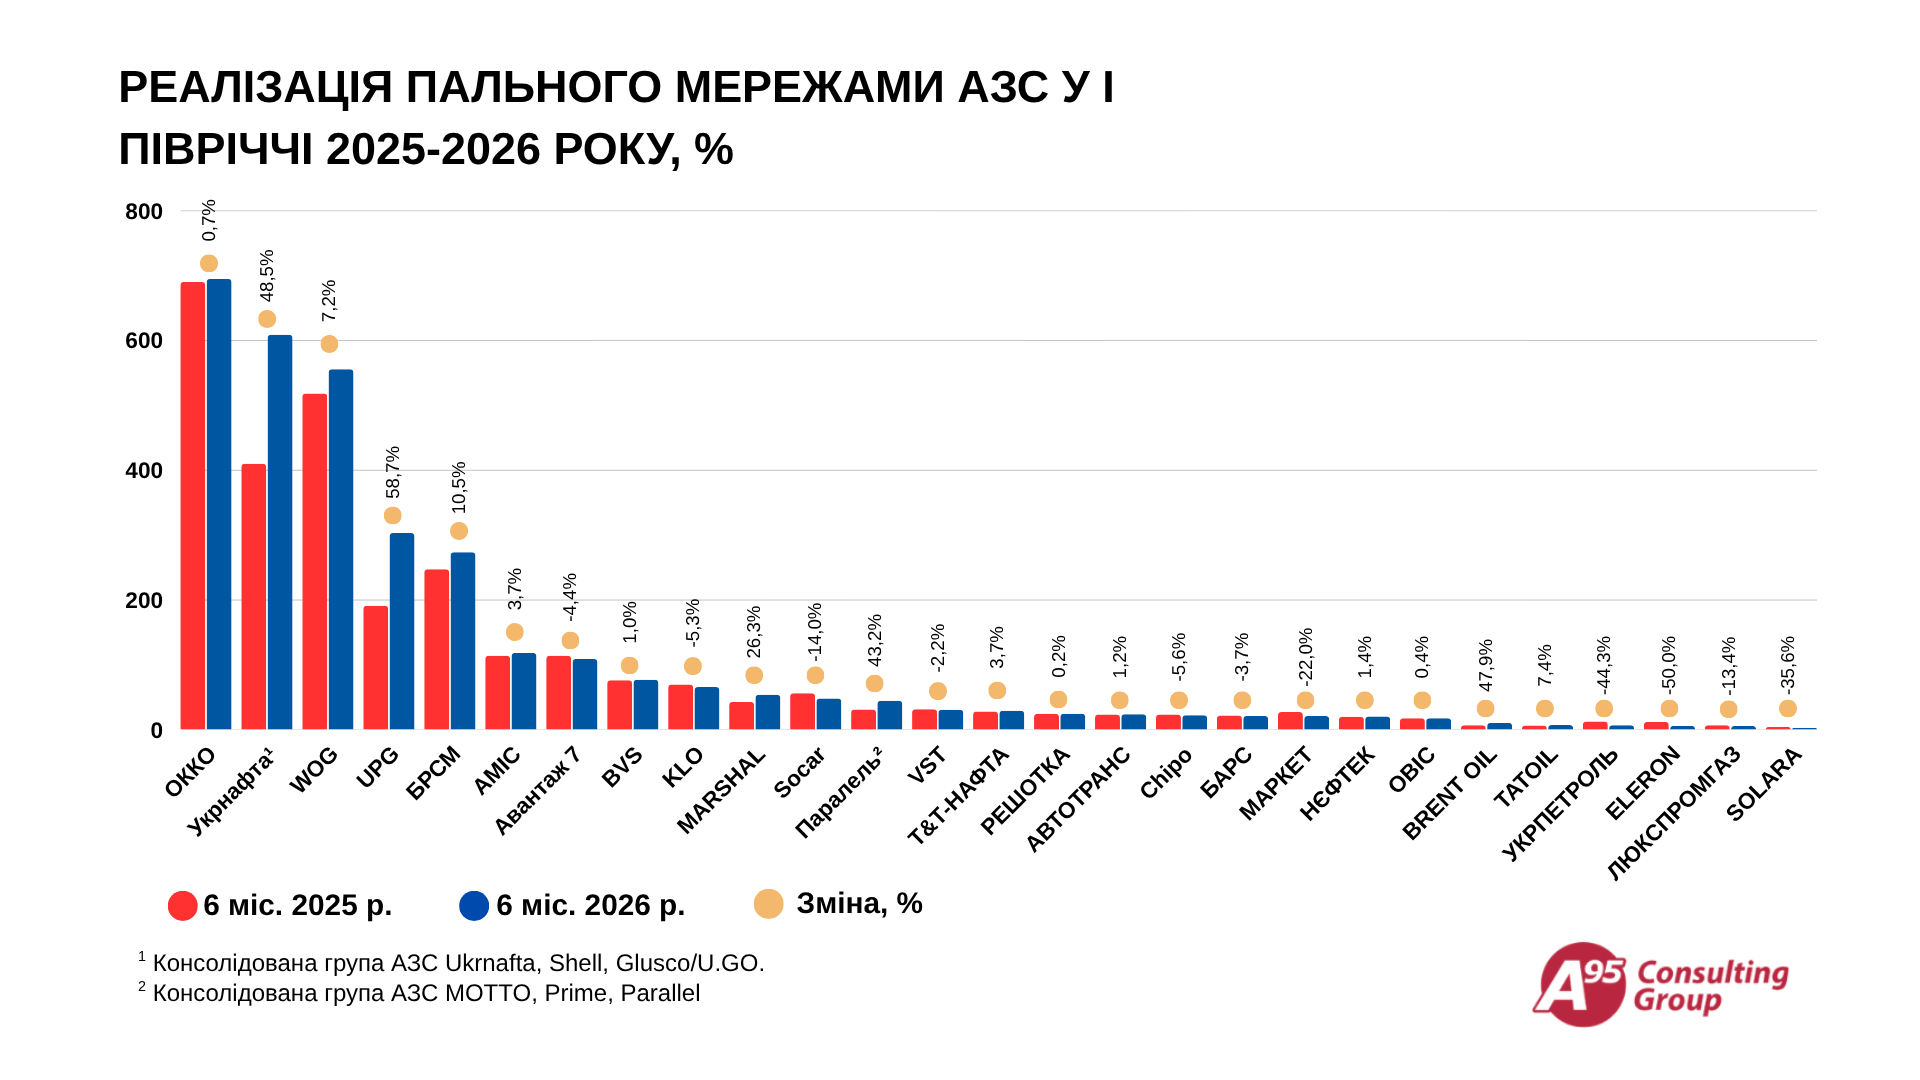
У першому півріччі 2026 року серед мереж, які налічують понад 30 станцій, найбільше зростання реалізації пального показали UPG й «Укрнафта». Водночас найбільше скорочення продажів зафіксовано у низки регіональних операторів. Про це свідчить дослідження Консалтингової групи «А-95».
Найбільшу динаміку продемонструвала UPG: реалізація зросла зі 191 тис. м³ у І півріччі 2025 року до 303 тис. м³ цього року, або на 58,7%. Основним чинником стало стрімке розширення мережі — з 84 до 452 станцій (станом на кінець червня 2026 року).
«Укрнафта» наростила продажі зі 410 тис. м³ до 609 тис. м³, або майже на 50%. Одним із ключових чинників стали найнижчі ціни на ринку, які компанія утримувала в межах урядової політики зі стримування вартості пального навесні 2026 року. Додатковий приріст забезпечили розширення мережі за рахунок станцій «Укргазвидобування» й оновлення АЗС, проведені протягом останніх років.
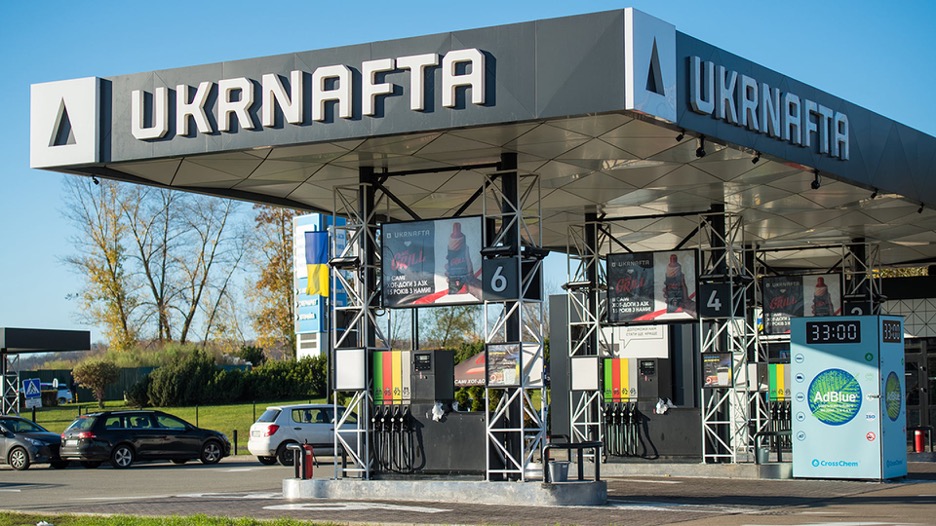
«Укрнафта» перетворила низькі ціни на високі проливи
Також вельми потужним — на 45,2% — виявилось зростання продажів у мережі «Паралель»: з 31 до 45 тис. м³. Поглиблений аналіз показує збільшення за рахунок дизпального, продажі якого зросли у 2,5 раза, тоді як бензин додав менше, ніж 10%.
«Таке зростання продажів не природне, і ми не виключаємо, що в цьому разі дало ефект покращення звітності, оскільки мінімальні торішні показники «Паралелі» викликали питання, адже були одними з найнижчих на ринку», – зазначили в «А-95».
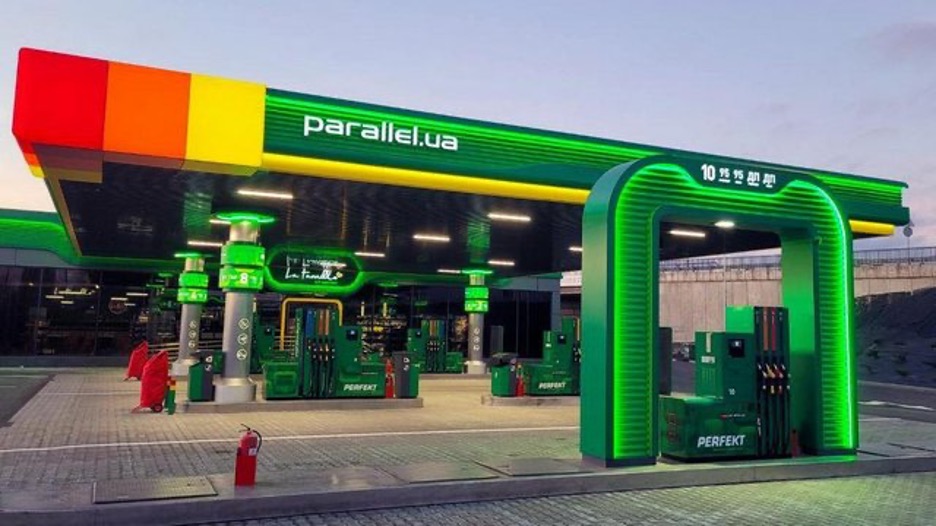
«Паралель» додала не лише в літрах, а, можливо, й у звітності
Незрозуміло, що відбувається з SOCAR: у І півріччі мережа скоротила реалізацію з 56 до 48 тис. м³, або на 14%. Найбільше просіли продажі дизпального — на 32,1%. Оцінно, з 2021 року загальні проливи оператора зменшились на 50%.
Серед інших операторів помітне падіння зафіксовано у львівської мережі автозаправних бочок Solяra Fuel Point: загальна реалізація скоротилася на 35,6%, бензинів — на 36,5%, дизпального — на 41,8%. Як і у випадку з «Паралеллю», в «А-95» звертають увагу на звітність мережі.
«У липні 2023 року, коли повернулася повна ставка ПДВ на нафтопродукти, на заправках цього оператора було зафіксовано різке зниження продажів, чого не спостерігалося в десятках інших мереж. Отже, досвід таких маніпуляцій є, і не виключено, що зараз ми маємо справу саме з цим», – кажуть в «А-95».
Продажі закарпатської ELERON, за наявними оцінками, скоротилися на 50%. Водночас дослідження охопило лише 7 АЗС, тоді як мережа нараховує 25 станцій.
Ефективність передусім!
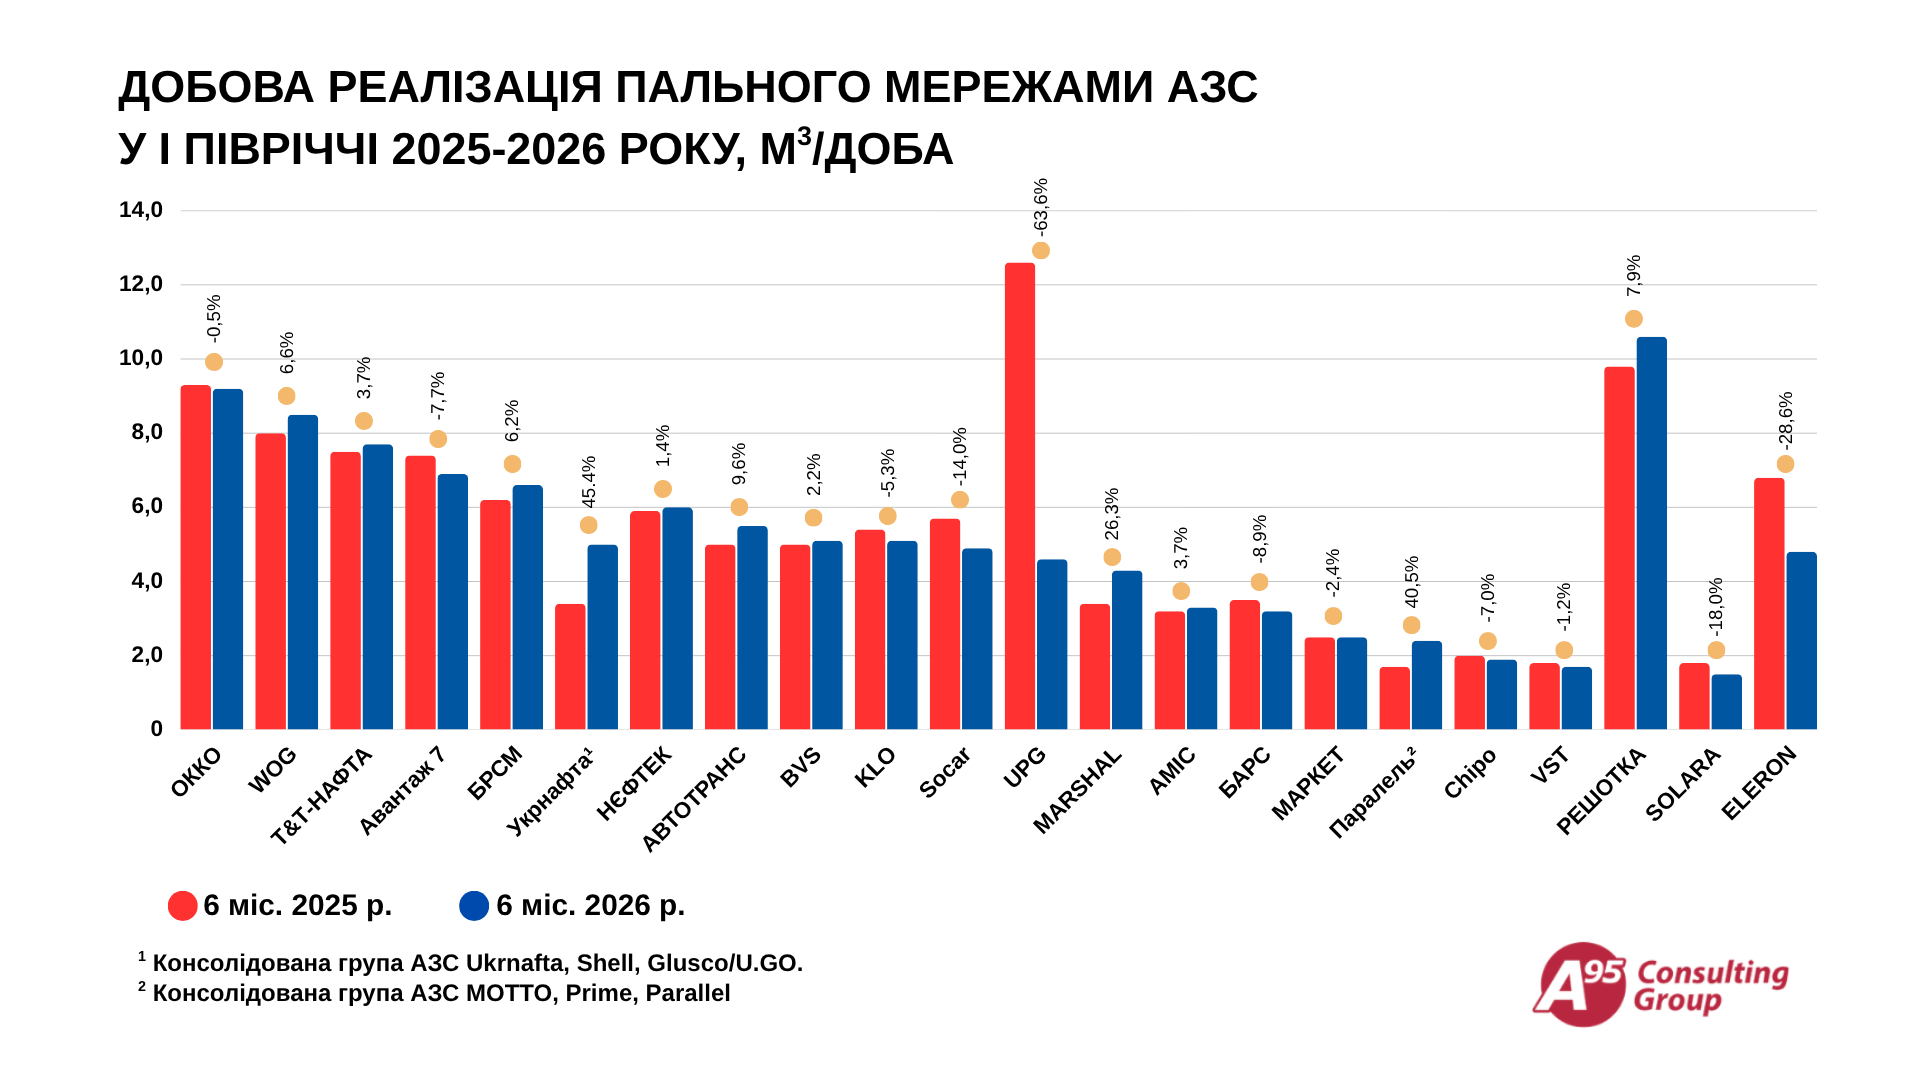
Паралельно Консалтингова група «А-95» провела аналіз ефективності роздрібних мереж, а саме обсягів добової реалізації на одну станцію.
Найвищий показник зберігає ОККО — 9,2 м³ на одну АЗС, що майже відповідає рівню минулого року (9,3 м³).
У WOG середньодобова реалізація зросла з 8 до 8,5 м³ (+6,6%). Це відбулось за рахунок 18%-го збільшення продажів дизелю, що перекрило зниження проливів бензину на 1% й газу на 20%.
Найбільшу ж динаміку зростання на ринку продемонструвала «Укрнафта»: середня реалізація на одну АЗС зросла з 3,4 до 5 м³ на добу. Лояльні ціни й оновлення мережі дали свої результати. Саме «Укрнафта» на сьогодні — найбільший конкурент регіональних мереж, які працюють у середньому ціновому сегменті.
Цікава картина спостерігається по UPG. Зростання загальних продажів майже на 60% супроводжується аналогічним падінням середньодобової реалізації. Так, добові продажі у І півріччі становили 4,6 м³ проти 12,6 м³, які мережа з 90 АЗК мала до поглинання понад 400 АЗС «Авіас»/ANP. Проте показники вочевидь будуть зростати, оскільки програма ребрендингу триває, а суто візуально на станціях стало більше машин, зокрема вантажних.
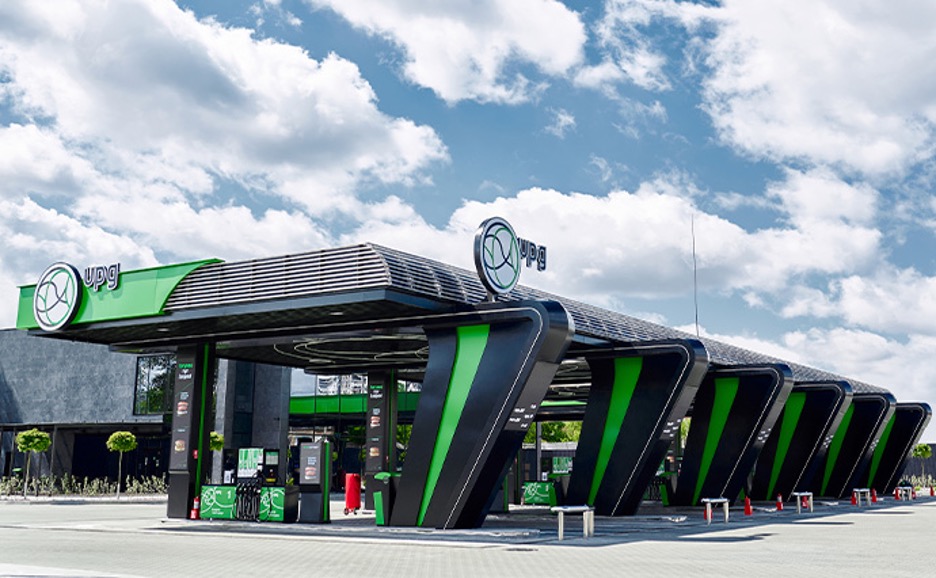
Рекордні проливи фірмових АЗС UPG тягнуть на собі показники перебрендованих «аенпішок»
Завдяки мінімальним цінам зберігає непогані проливи «Авантаж 7» (6,9 м³), хоча за рік вони впали на 7,7%. Разом з тим інший відомий дискаунтер — «БРСМ» — наростив показник на 6,2%, до 6,6 м³. Тут приблизно однаково зросли продажі бензину і ДП, тоді як газ зберіг позиції.
У полтавському «Автотрансі» показник збільшився на 9,6%, до 5,5 м³.
У SOCAR, навпаки, середньодобовий пролив скоротився на 14% — з 5,7 до 4,9 м³, що є дуже низьким показником для преміум-мережі.
Несподівано зросла середньодобова реалізація у MARSHAL — на 26,3%, з 3,4 до 4,3 м³. Як і у «Паралелі», тут на 64% приросло дизпальне, що виглядає дещо неприродно.
До речі, та ж «Паралель» наростила показник на 40,5% — з 1,7 до 2,4 м³ на одну АЗС. Як вважають аналітики «А-95», це не змінює оцінки про збитковість мережі, оскільки рівноцінні мережі продають набагато більше.
Окремо серед невеликих операторів вирізняється мережа RLS («Решотка»), яка має 13 АЗС. Середньодобова реалізація мережі становила 10,6 м³, що є найвищим показником серед мереж з понад 10 АЗС. За рік криворізький оператор наростив продажі на 7,9%. «Круто!» — прокоментували в «А-95».
* * *
Загалом по 40+ найбільших мережах АЗС продажі у І півріччі 2026 року зросли на 9,44%. Навряд чи ІІ півріччя потішить аналогічною динамікою, оскільки атаки на промисловість і рекордні ціни все більше даються взнаки.

Коментарии
Войдите чтобы иметь возможность оставлять коментарии
Войти